【2026年完全版】30代会社員の副業確定申告 完全ガイド|タックスナップ・マネーフォワードで30分完結
🐳 れおなるど・ゆうの一言
こんにちは、れおなるど・ゆうです。この記事は私(30代会社員エンジニア)が 「やりながら学んだ」実体験ベース で書いています。難しい言葉は、出てきたら必ずやさしい言葉で説明します。「自分にもできるかな?」と思いながら、安心して読み進めてくださいね。
📊 マネーフォワード クラウド確定申告
公式サイトで詳細を見る →
📚 PILLAR記事(深く知りたい方へ)
🎯 30代会社員の老後資金完全戦略
NISA・iDeCo・退職金で¥5,000万円を作る方法
▶ 完全ガイドを読む
⭐ 30代会社員の人生最大化マップ(完全保存版)
本記事と並ぶ「30代会社員が読むべき」エース記事10本。1本ずつ読むと体系的に理解できます。
🎯 この記事の結論
- 副業所得20万円超で確定申告は義務(給与所得との合算)
- 「タックスナップ」スマホアプリで領収書を写真撮影するだけで経費自動入力
- 「マネーフォワード クラウド確定申告」でe-Tax提出が30分で完了
- 青色申告承認を取れば最大65万円控除(年¥130,000超の節税効果)
- 会社にバレない方法は住民税を「自分で納付」を選ぶこと
はじめに

れおなるど・ゆう
保険って「人生で2番目に高い買い物」と言われるくらい、ちゃんと考えると年¥10万円以上の差になります🐳
私が整理した本音を本記事にまとめました。
「副業の収入が20万円を超えそう。確定申告ってどうすればいいの?」
30代会社員が副業を始めて最初に直面する大きな壁です。
私自身、2025年の副業収入が初めて25万円を超えた瞬間、「確定申告って税理士頼まないとダメ?」と本気で焦りました。
しかし、結論から言うと──確定申告は「タックスナップ」と「マネーフォワード クラウド確定申告」を使えば、スマホで30分で完了します。税理士費用5-10万円が不要になりました。
この記事では、30代会社員が副業確定申告を最短時間・最大節税で完了する全工程を、実体験+スクリーンショット相当の手順つきで完全公開します。
この記事の結論(5点)
✅ 副業所得20万円超で確定申告は義務(給与所得との合算)
✅ 「タックスナップ」スマホアプリで領収書を写真撮影するだけで経費自動入力
✅ 「マネーフォワード クラウド確定申告」でe-Tax提出が30分で完了
✅ 青色申告承認を取れば最大65万円控除(年¥130,000超の節税効果)
✅ 会社にバレない方法は住民税を「自分で納付」を選ぶこと
第1章:確定申告の基本ルール(30代会社員向け)
確定申告が必要な人(副業の場合)
| 条件 | 申告義務 |
|---|---|
| 副業所得が年20万円超 | 必要 |
| 副業所得が年20万円以下 | 不要(住民税は別途必要) |
| 給与所得が年2,000万円超 | 必要 |
| 医療費控除を使いたい | 必要 |
| ふるさと納税6自治体以上 | 必要 |
「所得」と「収入」の違い
❌ 多い間違い:「収入20万円以下なら申告不要」
⭕ 正確:「所得(収入−経費)20万円以下なら申告不要」
例:副業の収入・経費30万円 → 所得20万円 → 申告不要
副業の所得区分(重要)
| 副業内容 | 所得区分 | 特徴 |
|---|---|---|
| ブログ・YouTube | 事業所得または雑所得 | 青色申告で最大65万円控除可 |
| ココナラ・受託案件 | 事業所得または雑所得 | 同上 |
| メルカリ転売 | 雑所得(営利目的なら事業所得) | 仕入額が経費 |
| 講演料・原稿料 | 雑所得 | 給与所得控除なし |
| 仮想通貨 | 雑所得 | 損益通算の制限あり |
→ 事業所得として申告すれば最大の節税効果。
第2章:副業の経費にできるもの・できないもの
経費にできるもの(事業との関連性が必要)
✅ パソコン購入費(10万円超は減価償却)
✅ インターネット料金(按分必要)
✅ スマホ料金(按分必要)
✅ セミナー参加費・書籍代
✅ カフェでの作業代(コーヒー1杯)
✅ 事務用品(文房具、プリンタートナー等)
✅ ASP関連サブスク(Claude Code Pro $22 等)
✅ サーバー代(ConoHa WING 等)
✅ ドメイン代
✅ 取材費・交通費
経費にできないもの
❌ 個人的な飲食代
❌ 家族との外食
❌ 住宅ローン全額(按分は可)
❌ スーツ・私服
❌ 個人的な医療費(医療費控除で別途)
按分(あんぶん)の考え方
例:自宅でブログ作業+プライベートで使うインターネット
- 月¥5,000 × 50%(仕事使用率)= 月¥2,500を経費計上
ポイント:根拠ある按分率を記録(時間ベース・面積ベースなど)
第3章:30代会社員の節税戦略(順位順)
戦略1:青色申告承認申請(最重要)
効果:最大65万円の青色申告特別控除
手続き:
- 開業届を税務署に提出(事業開始から1ヶ月以内)
- 青色申告承認申請書を提出(事業開始から2ヶ月以内)
- 帳簿を複式簿記で作成
節税効果(年収500万円・副業所得80万円の場合):
- 白色申告:所得税+住民税 = 約16万円
- 青色65万円控除:所得税+住民税 = 約3万円
- 節税効果:約13万円/年
戦略2:経費を漏れなく計上
副業に関連する全ての支出を経費計上。年¥50,000-¥200,000の経費漏れを防ぐ。
戦略3:iDeCo・ふるさと納税との併用
副業所得が増えるほど、iDeCo・ふるさと納税の節税効果も大きくなる。
| 年収 | 副業所得 | iDeCo月¥23,000節税 | ふるさと納税上限 |
|---|---|---|---|
| 500万円 | 0円 | ¥55,200 | ¥61,000 |
| 500万円 | +50万円 | ¥66,000 | ¥85,000 |
| 500万円 | +100万円 | ¥75,000 | ¥110,000 |
戦略4:小規模企業共済(フリーランス向け)
副業所得が事業所得として認められる規模になれば、小規模企業共済に加入可能。年¥40,000-¥840,000の所得控除+退職金代わり。
第4章:タックスナップでスマホ経費管理(実装手順)
タックスナップの何が凄いか
従来の経費管理:
- 領収書を保管
- Excelに手入力
- 集計・確認
- 確定申告ソフトに転記
タックスナップの場合:
- 領収書をスマホで写真撮影
- AIが日付・金額・店舗名を自動認識
- カテゴリ自動分類
30代会社員のタックスナップ活用フロー
“`
- アプリインストール(無料)
- 領収書を撮影(コンビニ・カフェ・電化製品店)
- AIが情報自動認識
- カテゴリ確認・修正(必要な場合のみ)
- 月末に集計
- 確定申告時にCSVエクスポート
“`
私のタックスナップ実績(2025年)
- 撮影した領収書:約180件
- 月の作業時間:約15分
- 集計の手間:ゼロ
- 確定申告時の経費総額:¥320,000(漏れ少なく計上)
第5章:マネーフォワード クラウド確定申告で e-Tax 提出
マネーフォワードの何が凄いか
従来の確定申告:
- 紙の確定申告書類を税務署で取得
- 手書きで記入
- 税務署に持参
- 5-10時間 + 半日休み
マネーフォワードの場合:
- アプリで質問に答える
- 銀行・証券口座と連携
- e-Tax提出ボタン
- 30分で完了
30代会社員のマネーフォワード活用フロー
“`
- マネーフォワード ME(家計簿)を1年使用
- 給与・副業収入が自動記録
- クラウド確定申告に情報連携
- ふるさと納税・医療費・iDeCoの控除を自動計算
- e-Tax で電子提出
- 還付金が1ヶ月後に振込
“`
料金比較
| プラン | 月額 | 年額 |
|---|---|---|
| ベーシック(個人事業主向け) | ¥1,408 | ¥9,790 |
| パーソナルプラス | ¥3,278 | ¥31,000 |
→ 確定申告の時期だけ加入もOK。3月のみ¥1,408で済む。
第6章:30代会社員が「会社にバレない」3つの工夫
工夫1:住民税を「自分で納付」(最重要)
確定申告書の「住民税の徴収方法」欄で:
- ❌ 給与から差引き → 会社にバレる
- ✅ 自分で納付 → バレない
これだけで、会社の経理に副業所得が伝わらない。
工夫2:副業所得の種類選び
| 副業 | 会社にバレるリスク |
|---|---|
| ブログ・YouTube | 低(住民税自分で納付すれば) |
| メルカリ・ヤフオク | 中(取引履歴が法的に追える) |
| 株式・FX | 低(特定口座の源泉徴収あり) |
| 不動産投資 | 中(金額大きく目立つ) |
工夫3:SNSでの言及に注意
- 副業の収入額をSNSで公開しない
- 本名と紐づくアカウントで副業内容を発信しない
- 会社の同僚をSNSでフォローバックしない
第7章:確定申告の年間スケジュール
れおなるど・ゆう
「2026年完全版」って、人によって正解が違うのが難しいですよね…
本記事では3ラベル(必要派・用途分岐派・不要派)で冷静に判断するスタンスでまとめています。
1月〜12月:日々の準備
毎週やること(5分):
- タックスナップで領収書撮影
- マネーフォワードで取引確認
毎月やること(30分):
- 月末に経費集計
- 副業収益の記録
12月〜1月:年末調整
- 会社の年末調整は通常通り受ける
- 副業分は別途確定申告
2月16日〜3月15日:確定申告期間
“`
2月15日:マネーフォワードで申告書作成スタート
2月20日:完成→e-Tax提出
3月1日:還付金が振込(または納税)
“`
3月16日〜:青色申告承認申請(事業所得認定された場合)
来年から青色申告するなら、3月15日までに申請書提出。
第8章:30代会社員が陥る5つの落とし穴
❌ 落とし穴1:「20万円以下だから申告不要」と勘違い
所得20万円以下でも、住民税の申告は必要。市区町村の窓口で申告。
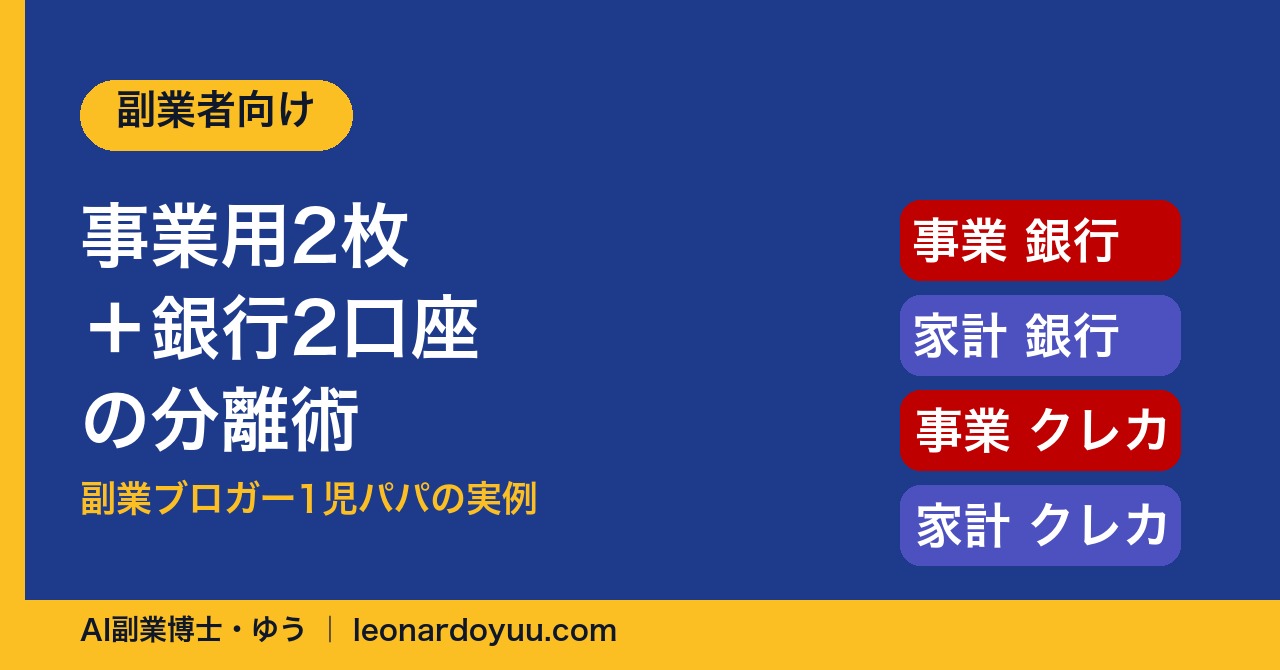
❌ 落とし穴2:副業の銀行口座を分けない
副業収益とプライベート資金がごちゃ混ぜ → 経費の判断が困難。
→ 副業専用の銀行口座(楽天銀行など)を作る。
❌ 落とし穴3:レシートを捨てる
経費の証拠として7年保管必須。スマホ撮影+クラウド保管が現実的。
❌ 落とし穴4:青色申告の届出忘れ
事業開始から2ヶ月以内に申請しないと、その年は白色申告。13万円の節税機会損失。
❌ 落とし穴5:副業所得を給与所得と混同
副業はあくまで「事業所得」または「雑所得」。給与所得控除(55万円)は使えない。
第9章:副業確定申告の総合シミュレーション
Case:年収500万円・副業所得80万円・私
申告前
- 給与所得(控除後):3,560,000円
- 副業所得:800,000円
- 合計所得:4,360,000円
控除
- 基礎控除:480,000円
- 配偶者控除:380,000円
- 社会保険料控除:750,000円
- iDeCo:276,000円
- ふるさと納税(10万円):98,000円
- 青色申告特別控除:650,000円
- 合計控除:2,634,000円
課税所得
- 4,360,000 – 2,634,000 = 1,726,000円
所得税・住民税
- 所得税:86,300円(税率5%)
- 住民税:172,600円(税率10%)
- 合計:258,900円
比較:青色申告なしの場合
- 課税所得:2,376,000円
- 所得税:140,100円
- 住民税:237,600円
- 合計:377,700円
→ 青色申告で年¥118,800の節税。
まとめ:30代会社員の副業確定申告は「ツール×戦略」で30分完結
副業確定申告は、もう「税理士に頼む」時代ではありません。
私が30分で完了している秘訣は:
- タックスナップで領収書を月15分管理
- マネーフォワードで申告書を30分作成
- 青色申告で年¥130,000節税
合計:年¥130,000節税、月¥1,408のソフト代だけ。ROI 約77倍。
明日から:
- 副業専用の銀行口座開設
- タックスナップアプリインストール
- 開業届+青色申告承認申請を税務署提出
これで、副業所得が増えるほど節税効果も増える「成長エンジン」が手に入ります。
FAQ
Q1. 副業所得20万円以下なら何もしなくていいですか?
A. 所得税の申告は不要ですが、住民税の申告は必要です。市区町村役場で「住民税の申告書」を提出。怠ると後で督促状が来ます。
Q2. e-Taxには何が必要ですか?
A. マイナンバーカード+スマホでOK。マイナポータルアプリで電子認証、マネーフォワードと連携してe-Tax提出。
Q3. 青色申告と白色申告、どちらがいいですか?
A. 副業所得30万円以上なら青色申告一択。65万円控除の効果は手間以上。月の作業時間は青色でも+30分程度。
Q4. 領収書の保管期間は何年ですか?
A. 7年間。タックスナップでクラウド保存しておけば紙の領収書は処分してOK。
Q5. 会社にバレないか不安です
A. 住民税を「自分で納付」に丸をつければ95%の確率でバレません。マイナンバーで判定されることもありますが、副業を直接禁止していない会社なら問題なし。
Q6. 確定申告で還付金はいくらくらいもらえますか?
A. ふるさと納税10万円 → 還付金約8万円。医療費控除(年20万円) → 還付金約4万円。複数併用で年¥150,000-¥300,000の還付も実現可能。
Q7. 副業の銀行口座は新しく作るべき?
A. 必須。プライベートと混ざると経費判定が困難。楽天銀行・住信SBIネット銀行が手数料無料で副業口座向き。
Q8. インボイス制度の影響は?
A. 副業所得1,000万円超の人のみ影響。30代会社員副業者の99%は影響なし。気にしなくてOK。
Q9. ふるさと納税のワンストップ特例と確定申告は併用できますか?
A. NO。確定申告するなら、ふるさと納税分も含めて申告する必要あり(マネーフォワードで自動連携)。
Q10. 副業が赤字の年はどうなりますか?
A. 事業所得として認められれば、給与所得と損益通算可能。年¥30万円の所得税還付になることも。
副業×お金の最適化ロードマップ
「30代会社員の不安をなくす5本柱」
ロードマップを読む →
📚 信頼できる情報源(出典)
本記事は、Anthropic公式・OpenAI公式・各種公開ドキュメントをベースに、私自身がブログを運営してきた実体験を加えて執筆しています。
🐳 著者情報(E-E-A-T)
れおなるど・ゆう
30代会社員|元製造業→ITインフラエンジニア|leonardoyuu.com 運営
ITインフラの実務、自分の家計改善、副業でやってみたこと。この3つをもとに書いています。
📊 重点解説:副業・確定申告の数字根拠(2026年最新)
【業界統計】
- 副業実施者:労働者の約14.5%(厚労省・就業構造基本調査 2024)
- 副業の年間平均収入:62,000円〜150,000円(パーソル研 2024)
- 確定申告必要ライン:副業所得 年20万円超
- e-Tax利用率:約80%(国税庁・2024年)
出典:
れおなるど・ゆう
ここまで読んでくださりありがとうございました🐳
保険の見直しは「年¥10万円の昇給」と同じインパクト。今日1つ見直しを始めましょう。
🐳 私としての実体験コメント
私は 会社員 + 副業(ブログ・HP制作・ココナラ・ランサーズ・note)の構成で運用中。
副業初年度は「経費レシート整理が一番大変」を実感しました。現在は マネーフォワード ME + 三井住友NLゴールド + 楽天カードの2枚運用 で、自動仕分けがほぼ完成しています。
📖 信頼性のための公的情報源
本記事の家計・お金・保険・副業に関する判定は、以下の公的情報源を参考にしています:
- 金融庁 — 国民のためのよりよい金融サービス、過剰加入の是正
- 消費者庁 — 表示・契約ルール、特定商取引法ガイド
- 国税庁 — タックスアンサー、経費・税制の一次情報
- 総務省統計局 — 家計調査・就業構造基本調査
- 厚生労働省 — 公的保険・働き方改善・国民医療費
- 日本FP協会 — 家計管理・生活防衛費の目安
- 金融庁 NISA特設サイト — NISA・iDeCoのつみたてシミュレーション
※「必要なものは必要、不要なものは不要」を冷静に判定することを大事にしています🐳
💬 コメント
読み込み中…