クレジットカードの不正利用に気づいたら|被害の93%は「番号盗用」、最初にやることと注意点
こんにちは、れおなるど・ゆうです🐳
🎯 この記事の3秒結論
2025年のクレジットカード不正利用被害額は510.5億円。うち475.4億円(93%)が「番号盗用」で、カードは財布にあるのに番号だけ使われる形です。身に覚えのない請求を見つけたら①カード会社にすぐ連絡 ②自分で払わない・請求元に連絡しない ③同じ番号を登録した先を確認 ④会員規約の申し出期限を見る ⑤迷ったら188。申し出期限は会社ごとに違うので、自分の規約を確認してください。
明細に、見覚えのない店の名前がある。金額は数百円かもしれないし、数万円かもしれない。あの一瞬の焦りをどう処理するかで、その後が変わります。
私はITインフラエンジニアとして仕事をしていますが、この記事では自分の意見はほとんど書きません。数字は日本クレジット協会、手順は消費者庁と国民生活センターが公表しているものを使います。
2025年の被害額は510.5億円
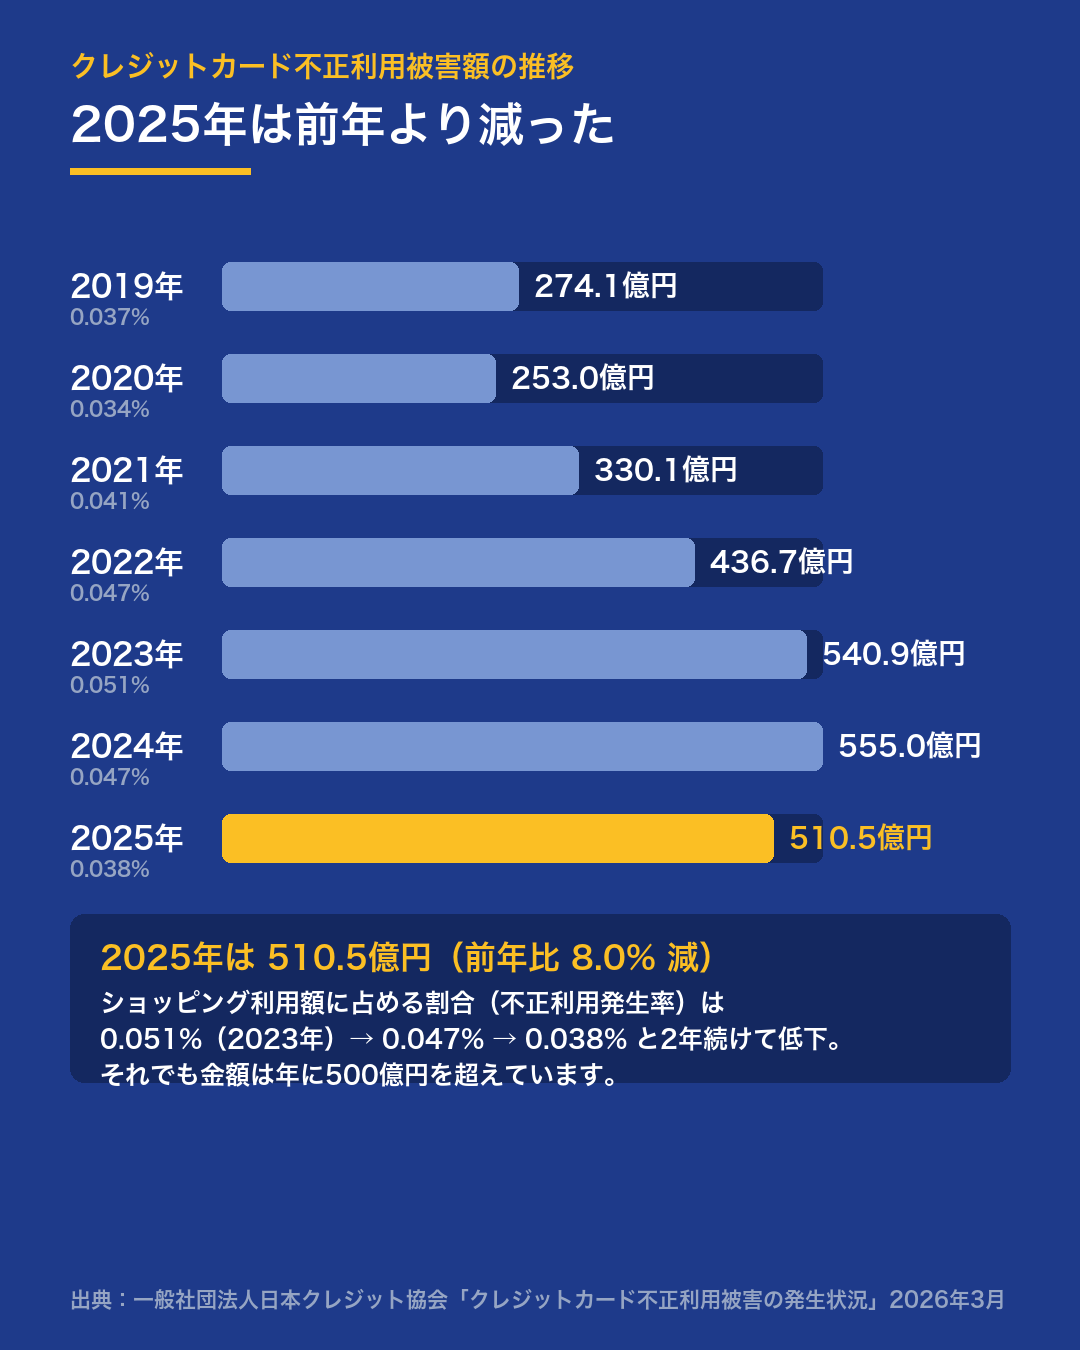
日本クレジット協会が公表しているクレジットカード不正利用被害の集計結果によると、2025年の被害額は510.5億円で、前年より8.0%減りました。
ショッピングの利用額に占める割合(不正利用発生率)も、0.051%(2023年)→0.047%→0.038%と2年続けて下がっています。EMV 3-Dセキュアなどの対策が効き始めている、という見方ができます。
ただし率が下がっても、金額は年に500億円を超えたままです。数字が小さく見えるのは分母が大きいからで、当たったときの当事者にとっては100%の被害です。
被害の93%は「番号盗用」
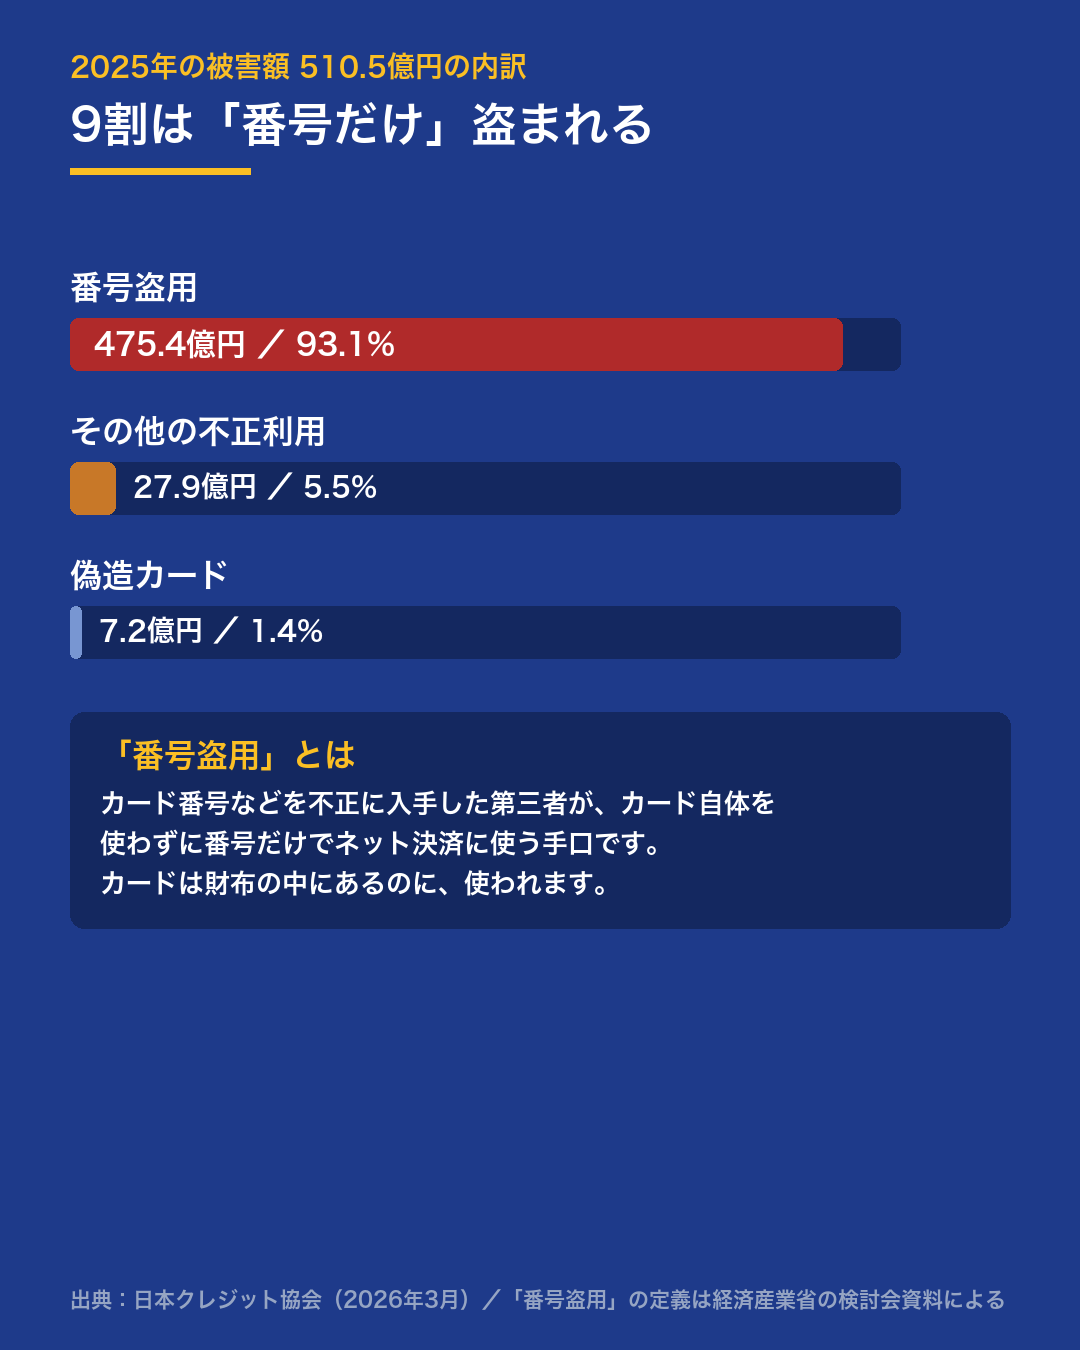
内訳を見ると、性格がはっきりします。
- 番号盗用 … 475.4億円(93.1%)
- その他の不正利用 … 27.9億円(5.5%)
- 偽造カード … 7.2億円(1.4%)
番号盗用とは、経済産業省の資料の言葉を借りると「不正にクレジットカード番号等を入手し、第三者がカード会員になりすまして、カード自体を利用せずにカード番号等のみを使用し、EC決済等で不正に利用する手口」です。
つまり、カードは財布の中にあるのに使われます。カードを落としていないから大丈夫、という感覚は当てになりません。

ひとつはフィッシングで自分で入力してしまう。
もうひとつは通販サイト側からの情報漏えいです
経済産業省の検討会資料には、EC加盟店で起きている手口として「情報漏えいやフィッシング等により窃取したカード情報を用いた不正利用」と、もうひとつ「アカウント乗っ取り」が挙げられています。通販サイトに正規のアカウントで入られ、届け先や電話番号を書き換えられて、登録済みのカードで買われる形です。
見つけたら、この順番で動く
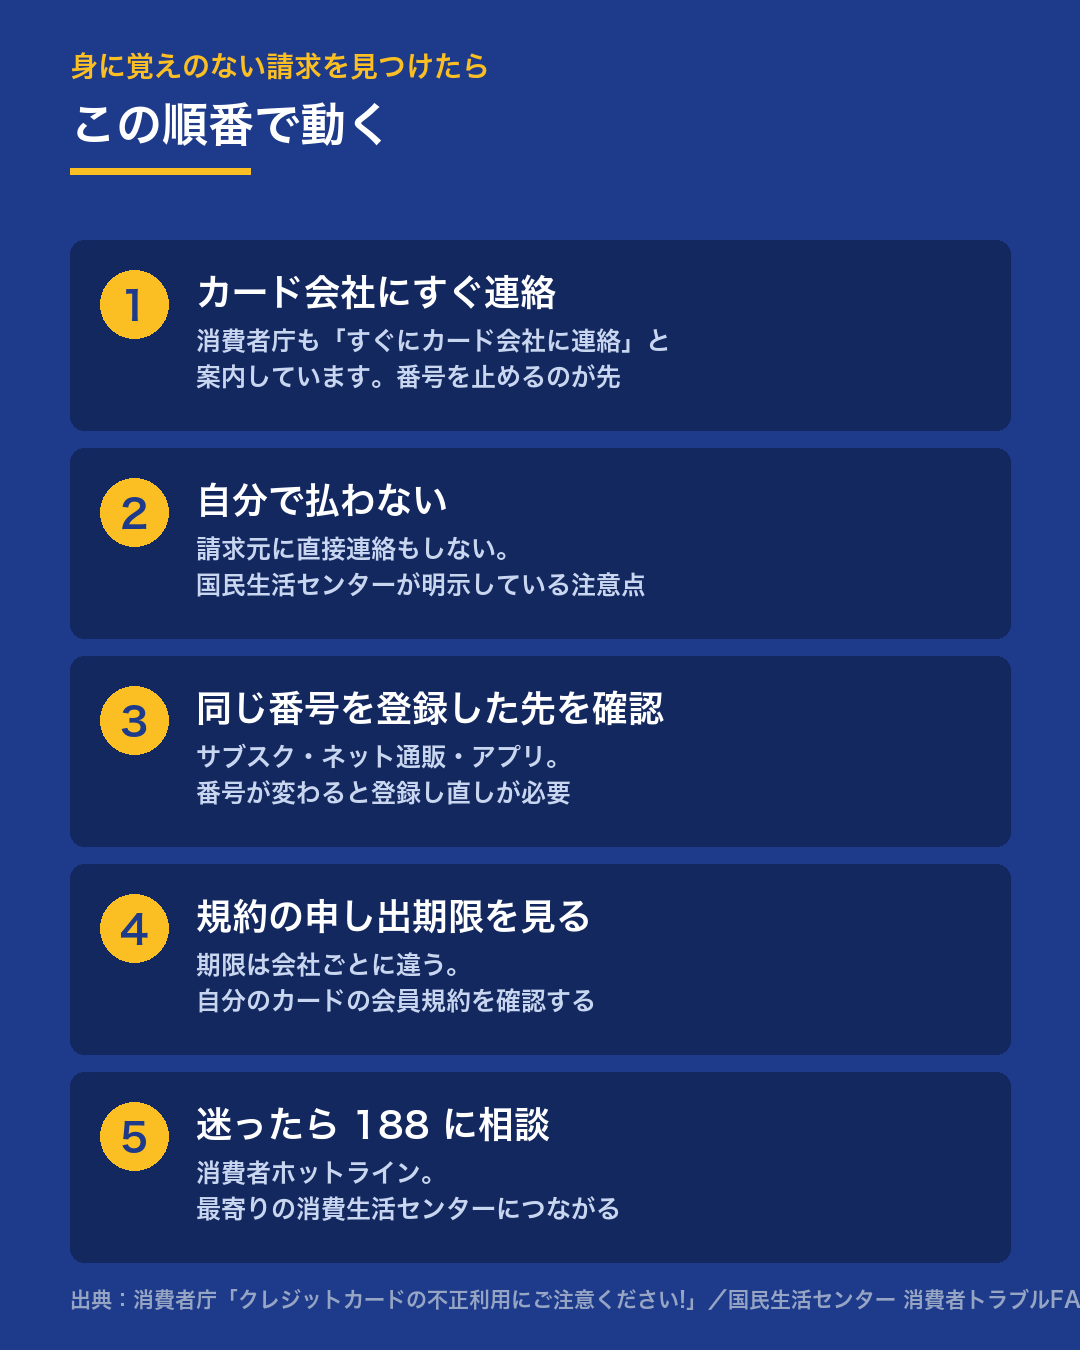
1. カード会社にすぐ連絡する
消費者庁は注意喚起の中で「身に覚えのない請求があった場合はすぐにカード会社に連絡しましょう」と書いています。順番として、まず番号を止めるのが先です。調べるのはそのあとで間に合います。
連絡先は、カードの裏面か、公式アプリの中にあります。検索で出てきた番号にかけないでください。
2. 自分で払わない・請求元にも連絡しない
国民生活センターは、身に覚えのない請求について「すぐにお金を支払ったり、相手に連絡してはいけません」と案内しています。
請求元に直接連絡すると、こちらの電話番号やメールアドレスが「反応する相手」として相手に渡ります。窓口はカード会社です。
3. 同じ番号を登録している先を確認する
カードを止めると番号が変わります。サブスク、ネット通販、公共料金、アプリ内課金。登録し直しが必要な先を先にリストにしておくと、後の混乱が減ります。
これは被害の話ではなく生活の話ですが、止めるのをためらう理由になりがちなので先に書いておきます。ためらう必要はありません。止めるのが先です。
4. 会員規約の申し出期限を見る
多くのカード会社は、不正利用の補償について申し出の期限を会員規約に定めています。期限を過ぎると対応されない場合があります。
ここは大事なところなので正確に書きます。期限は会社ごとに違います。共通の日数があるわけではありません。自分のカードの会員規約か、公式サイトの案内で確認してください。この記事では具体的な日数を書きません。
会社ごとに違うので、自分の規約を見る。
それだけで判断がぶれません
5. 迷ったら188に相談する
カード会社とのやり取りで納得できないとき、あるいはそもそも誰に相談すればいいか分からないときは、消費者ホットラインがあります。局番なしの188(いやや)で、最寄りの消費生活センターにつながります。
予防として効くのは、明細の確認
日本クレジット協会はクレジットカード不正利用5つの対策として、次を挙げています。
- 個人情報を守る(フィッシング対策)
- 第三者による不正ログインを防ぐ
- 本人認証サービス(EMV 3-Dセキュア)を登録・利用する
- カード利用明細を確認する
- カードと暗証番号の管理を強化する
この5つのうち、今日すぐできるのは明細の確認です。多くのカード会社のアプリには、使ったときに通知を出す設定があります。月に1回の明細確認より、その場で気づくほうが早い。
そしてもう一点。消費者庁は「事業者や公的機関などがSMSやメールを通じて、いきなりクレジットカード番号の入力を求めることはありません」と明記しています。ここを覚えておくだけで、番号盗用の入口のひとつはふさげます。
まとめ
- 2025年の被害額は510.5億円。発生率は2年続けて低下
- 内訳の93%が番号盗用。カードは手元にあるのに使われる
- 見つけたらまずカード会社。払わない、請求元に連絡しない
- 申し出期限は会社ごとに違う。自分の規約を見る
- 迷ったら188
不正利用は、自分が不注意だったから起きるとは限りません。通販サイト側から漏れることもあります。だからこそ、起きたあとの動き方を知っておく価値があります🐳
参考にした情報(出典)
- 一般社団法人日本クレジット協会 クレジット関連統計(2026年3月6日・3月31日公表)
- 一般社団法人日本クレジット協会 クレジットカード不正利用5つの対策
- 消費者庁 クレジットカードの不正利用にご注意ください!
- 国民生活センター 消費者トラブルFAQ「覚えのない請求」
- 経済産業省 クレジットカード不正利用被害の状況について(加盟店における不正利用対策の在り方に関する検討会 第1回 資料1-4)
関連記事:アカウントが乗っ取られたら最初の10分にやること/詐欺SMS・偽メールの見分け方/2段階認証とパスキー/「ウイルスに感染しました」の警告は偽物です
💬 コメント
読み込み中…