NISAとiDeCoはどっちを優先?30代会社員の判断順【2026年】
こんにちは、れおなるど・ゆうです🐳
「NISAとiDeCoは両方やるべき?」「どちらを先に使う?」という疑問に、年収別の一律な正解はありません。使う時期、家計の余裕、税負担、勤務先の企業年金で判断が変わるためです。
⏱ 3秒でわかる結論
NISAとiDeCoの違い
| 項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 税制上の特徴 | 運用益が非課税 | 掛金が所得控除、運用益が非課税。受取時は課税関係あり |
| 引き出し | 売却して引き出せる | 原則60歳まで引き出せない |
| 年間・月額の上限 | つみたて投資枠120万円+成長投資枠240万円 | 加入区分・勤務先の企業年金で変わる |
| 向くお金 | 時期を限定しない中長期資金 | 60歳まで使わない老後資金 |
判断の順番
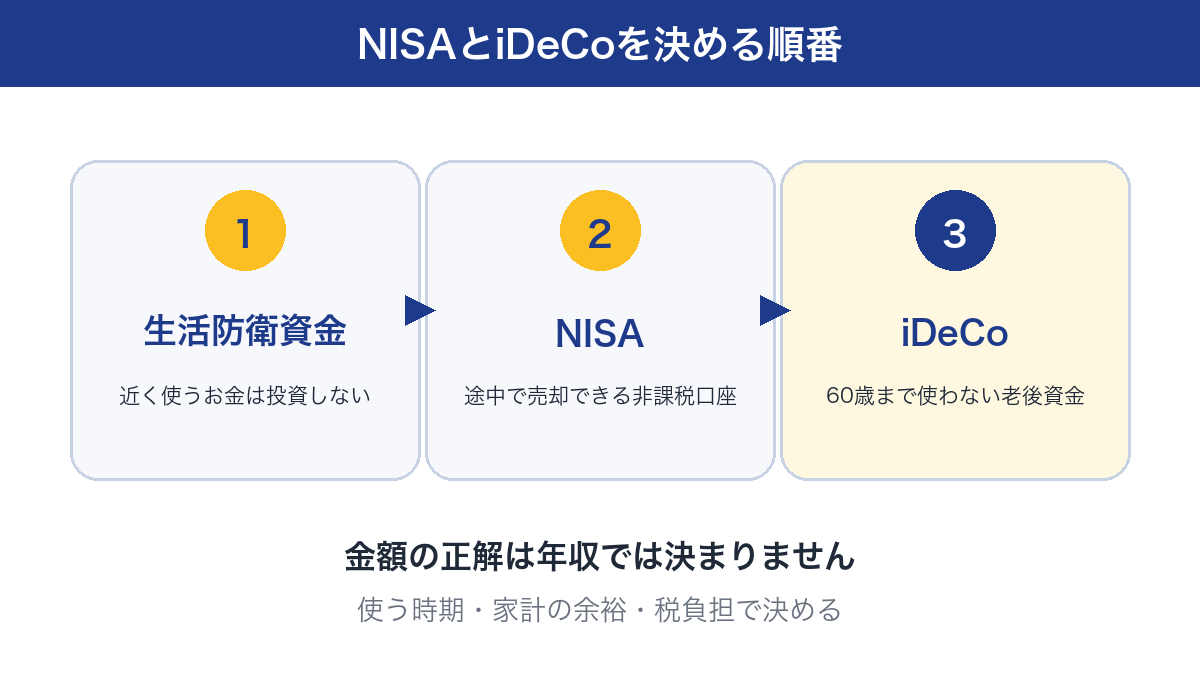
1. 生活防衛資金を先に残す
数年以内に使う予定の教育費、住宅費、車、税金、生活防衛資金まで投資に回すと、相場が下がった時に売らざるを得ません。まず普通預金などで必要額を残します。
2. 引き出す可能性があるならNISAを検討
NISAは売却できます。2024年からの制度では、非課税保有期間は無期限、年間投資枠はつみたて投資枠120万円と成長投資枠240万円、総枠は1,800万円です。枠を埋めること自体を目標にせず、無理なく続けられる額にします。
3. 60歳まで使わない分だけiDeCoを検討
iDeCoは掛金が所得控除の対象ですが、原則60歳まで引き出せません。所得税・住民税の負担が小さい人は、掛金控除の効果も小さくなります。受取時にも税制の確認が必要です。
不要:年収だけで毎月の投資額を決める、過去の利回りを将来の保証として使う。
用途分岐:途中で使う可能性がある資金はNISA、60歳まで使わない老後資金はiDeCoを検討。
2026年はiDeCoの「現在」と「12月以降」を分ける
2026年9月20日時点では、企業年金のない会社員のiDeCo上限は月2.3万円、企業年金がある会社員は原則月2万円を上限に、企業型DCの事業主掛金や他制度掛金相当額を差し引いて計算します。
厚生労働省は、2026年12月1日から会社員等の企業年金とiDeCoの共通拠出限度額を月6.2万円へ引き上げる予定と案内しています。これは全員がiDeCoへ6.2万円拠出できるという意味ではなく、勤務先の事業主掛金等を差し引いた残りが個人の上限になります。
毎月いくらにするか
年収400万円なら4万円、500万円なら7万円、といった決め方は使いません。次の順に計算します。
- 手取り収入から毎月の生活費と年払い支出を引く
- 生活防衛資金が不足していれば、まず現金を増やす
- 残った余裕資金のうち、相場が下がっても続けられる額を決める
- 60歳前に使う可能性がある分はNISA、使わない分はiDeCoを検討する
よくある失敗
- 上限まで入れることを目的にする:生活費が苦しくなれば継続できません。
- 20年後の金額を確定値のように見る:運用結果は保証されません。
- iDeCoの受取時課税を見落とす:退職金などと受取時期が重なる場合は確認が必要です。
- 企業年金を確認せず上限を決める:会社員は勤務先制度で上限が変わります。
30代会社員向けチェックリスト
- 生活防衛資金を現金で確保している
- 5年以内に使う大きなお金を投資額から外した
- 勤務先の企業年金・企業型DCを確認した
- 値下がりしても積立を続けられる額にした
- NISAとiDeCoの手数料・商品・受取時の扱いを比較した
制度の基本から確認する方はNISAの仕組みと始め方、iDeCo単体はiDeCoの基本もご覧ください。
参考にした一次情報
確認日:2026年9月20日。本記事は制度の一般的な説明で、特定商品の推奨や個別の投資助言ではありません。元本割れの可能性があります。
💬 コメント
読み込み中…