【2026年夏版】夏のボーナスを「人生最大化」する使い道5選|30代会社員の正解
PRこの記事には広告が含まれます
⏱ 先に結論だけ知りたい方へ
ボーナスの使い道でいちばん先に手を付けていいのはふるさと納税です。理由は、実質負担が決まっていて計算が読めるから。投資や大きい買い物の判断は、そのあとで十分間に合います。
※上限額は年収と家族構成で変わります。必ずご自身の条件で試算してください。
🐳 れおなるど・ゆうの一言
こんにちは、れおなるど・ゆうです。この記事は私(30代会社員エンジニア)が 「やりながら学んだ」実体験ベース で書いています。難しい言葉は、出てきたら必ずやさしい言葉で説明します。「自分にもできるかな?」と思いながら、安心して読み進めてくださいね。
🎯 この記事の結論
- 夏のボーナスは「使う:投資:貯蓄」を 3:5:2 で配分するのが鉄則
- 新NISAへの投入が長期で見て圧倒的に「未来の自分にプレゼントになる」
- 自己投資(学び・健康・人脈)に最低10万円は確保する
はじめに

れおなるど・ゆう
新NISAは2024年から大幅に制度が良くなり、30代から始めるなら最大1,800万円が非課税になります🐳
本記事では私が実際に運用しながら学んだ要点をまとめます。
6月下旬〜7月上旬は、多くの会社員にとって「夏のボーナス」の支給シーズンです。
私自身、ITエンジニアに転職してからボーナスは年2回(6月と12月)合計150万円ほどになりました。しかし、このボーナスの使い方を間違えると人生コストになることを、痛い経験から学びました。
転職前の20代後半、初めて50万円のボーナスをもらった私は、その全額をブランド服とゲームと外食でわずか2ヶ月で使い切ったことがあります。当時は「使ってこそ給料」と本気で思っていました。
しかし、その後お金を学び始めて、ボーナスは「人生の伸びしろ」を決める重要な資金だと気づきました。
この記事では、私が「やってよかった夏ボーナスの使い道5選」と、やってはいけない使い方3選を、実体験ベースで解説します。
この記事の結論(3点)
📚 PILLAR記事(深く知りたい方へ)
💰 30代会社員のNISA・iDeCo完全戦略
年収400-800万円別シミュレーション・併用最適化
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
👨👦 30代会社員の教育費完全戦略
大学卒業まで¥1,000万円を計画的に貯める方法
▶ 完全ガイドを読む
📊 2026年版 ボーナス使い道リアルデータ
DODA・PR TIMES・三井住友銀行の最新調査によると:
- 30代の夏ボーナス平均額:50.3万円(DODA 2025年調査)
- 使い道トップ:①貯金・預金 32.4%(12年連続1位)|②旅行・レジャー 44.7%|③趣味・娯楽 35.6%
- NISA・投資への配分:30代では14.2%(前年比+3.1pt)
- 「老後の備え」としての貯金理由:69.4%
本記事の「3:5:2の黄金比」は、これらの統計を踏まえつつ「使う」より「投資・貯蓄」に振り分けることで、5年後の純資産差を最大化する独自の配分戦略です。
✅ 夏のボーナスは「使う:投資:貯蓄」を 3:5:2 で配分するのが鉄則
✅ 新NISAへの投入が長期で見て圧倒的に「未来の自分にプレゼントになる」
✅ 自己投資(学び・健康・人脈)に最低10万円は確保する
おすすめの使い道 5選(優先順位順)
1️⃣ 新NISAに一括投入(最優先)
狙い:長期20年で2-3倍化を目指す資産形成
- 配分目安:ボーナスの40%
- 例:100万円ボーナス → 40万円を新NISAへ
なぜボーナスでNISA?
- ボーナスは「日常生活に必要ない余剰資金」
- ドルコスト平均法も大切だが、「長く市場に置く時間」がより重要
- 6月にまとめて投資すると、その金額が長く運用される
おすすめ商品:
- eMAXIS Slim 全世界株式(オールカントリー)
- eMAXIS Slim 米国株式(S&P500)
- どちらか1つで十分
シミュレーション:
- 40万円を年5%で20年運用 → 約106万円(+66万円)
- 同じ40万円を物欲消費 → 0円
2️⃣ 固定費見直し用の予備費に確保
狙い:固定費削減の即時実行に必要な「乗り換えコスト」をカバー
- 配分目安:ボーナスの10%
- 例:100万円 → 10万円を固定費見直し予備費へ
何に使うか?
- スマホ買い替え(格安SIMへ乗り換え時):3-5万円
- ヒートポンプ式洗濯乾燥機など省エネ家電:20-25万円のうちの一部頭金
- ふるさと納税の前払い分:3-5万円
固定費を年10万円減らせれば、ボーナス10万円が年率100%のリターンになります。
3️⃣ 自己投資(学び・スキル・健康)
狙い:年収アップ・副業収入・健康寿命の伸び
- 配分目安:ボーナスの10-20%
- 例:100万円 → 10-20万円を自己投資へ
おすすめの自己投資:
- 読書:オーディオブック(Audible)+ 紙の本(年¥5万円)
- オンラインスクール:デイトラ(Web制作)¥99,800、TechAcademy など
- 資格学習:基本情報技術者・簿記3級・FP3級など
- 健康投資:ジム会員・歯科クリーニング・人間ドック
私の実例:
- 30代でClaude Code・WordPress・Cloudflareを学習(独学+スクール)
- 副業収入:月3-5万円(年¥40-60万円)
- ROI:1年で投資回収
4️⃣ 先取り貯蓄(生活防衛資金)
狙い:突然の出費・収入減への備え
- 配分目安:ボーナスの20%
- 目標:生活費の6-12ヶ月分を常時確保
おすすめ預け先:
- dネオバンク:金利0.3%(条件あり)
- 住信SBIネット銀行:振込無料回数あり
- 楽天銀行:マネーブリッジで金利0.10-0.18%
注意:定期預金より「すぐ引き出せる流動性」を優先。
5️⃣ 家族・パートナーとの体験投資
狙い:思い出という「人生の財産」
- 配分目安:ボーナスの10-20%
- 例:100万円 → 10-20万円を家族体験へ
おすすめの使い方:
- 国内旅行(夏休み):5-10万円
- 親孝行(食事・贈り物):3-5万円
- 子どもの教育機会(キャンプ・体験プログラム):5万円
理由:物より体験のほうが幸福度持続が長いという研究があります。
やってはいけない使い方 3選
れおなるど・ゆう
「2026年6月版」を初めて目にした時、私も「むずかしそう…」と思いました。
でも実際は『口座開設→月3万積立→放置』の3ステップで完了します。
❌ 1. リボ払い・分割払いの返済以外でカードを使う
リボ払い手数料は年15%。借金返済 → ボーナスで返してから残りを使うのが正解です。
❌ 2. ハイレバ取引・FX・仮想通貨に全額投入
「ボーナスを2倍にしたい」気持ちは分かりますが、短期投機は95%が損する統計があります。投資はNISAでコツコツが鉄則。
❌ 3. 衝動買い(高級時計・ブランド服・最新スマホ)
「頑張った自分へのご褒美」は10万円以下に抑えるのが安全。それ以上は翌年のボーナスから後悔することが多いです。
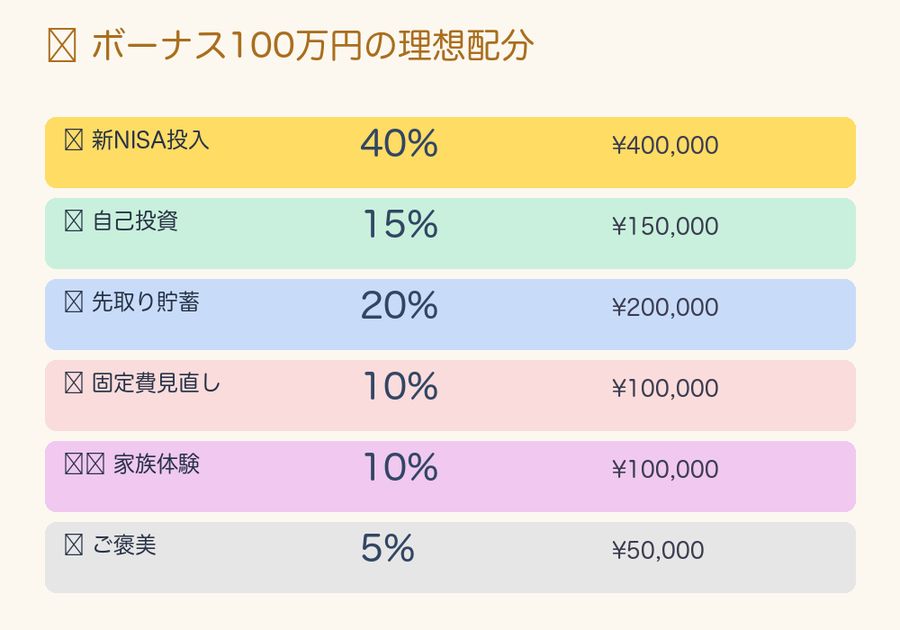
ボーナス100万円の理想配分(私の実例)
| カテゴリ | 配分 | 金額 |
|---|---|---|
| 新NISA投入 | 40% | ¥400,000 |
| 先取り貯蓄 | 20% | ¥200,000 |
| 自己投資 | 15% | ¥150,000 |
| 固定費見直し予備費 | 10% | ¥100,000 |
| 家族体験 | 10% | ¥100,000 |
| ご褒美(衝動買い枠) | 5% | ¥50,000 |
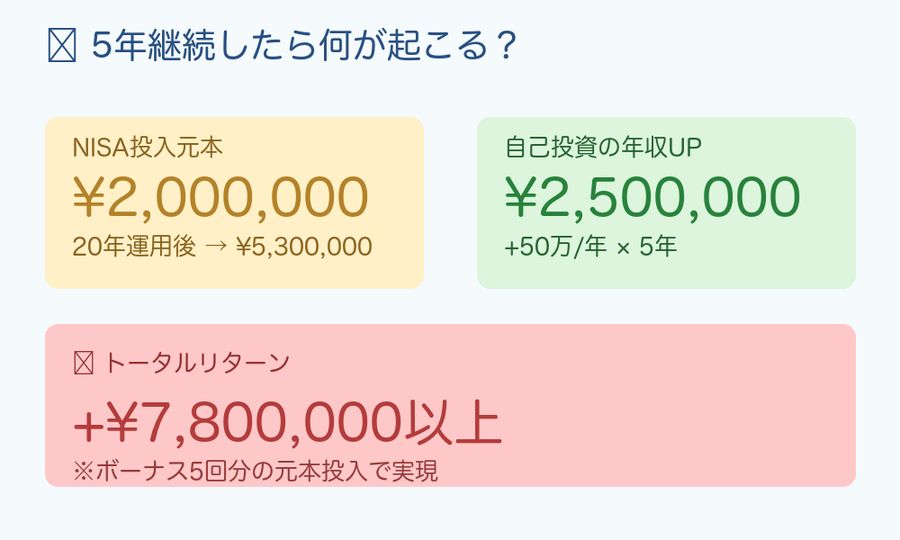
5年続けた場合:
- NISA:¥400,000 × 5年 = ¥2,000,000元本 → 20年運用で¥5,300,000
- 自己投資効果:年収+50万円 × 5年 = ¥2,500,000
- 合計のリターン:約¥7,800,000以上
まとめ:ボーナスは「未来へのプレゼント」
夏のボーナスは、いまの自分にも、未来の自分にも、家族にもプレゼントを贈る貴重なチャンスです。
「使いたい欲」を抑える必要はありません。ただ、3:5:2の黄金比を意識するだけで、5年後・10年後の自分が「ありがとう」と言える使い方になります。
私自身、20代の浪費を反省して30代でこの方法に変えてから、世帯の純資産が年300万円増えるペースに変わりました。
ぜひ今年の夏ボーナスから、新しい使い方を始めてみてください。
れおなるど・ゆう
ここまでお読みいただきありがとうございました🐳
新NISAは始めるのが1日早ければ、それだけ複利で得。今日が一番若い日です。
FAQ
Q1. ボーナスが少なくて配分通りに分けられません。
A. 金額にかかわらず比率を守るのがコツ。10万円なら NISA 4万・貯蓄 2万・自己投資 1.5万・固定費 1万・家族 1万・ご褒美 5千 で十分OK。
Q2. 借金がある場合は?
A. 高金利(年15%超)の借金は最優先で返済。NISA運用利回り(年5-7%)より圧倒的に重い損失です。
Q3. NISAに毎月積み立てもしているのですが、ボーナスでも追加?
A. はい。毎月積立は固定費感覚、ボーナスは”伸びしろ”投入と考えると、両方やる価値があります。
▼ 公式サイト
ふるさと納税なら【さとふる】
実質負担¥2,000で返礼品多数
公式サイトで詳細を見る →
📚 通勤・家事の時間を学びに変える
AmazonオーディオブックAudible|30日無料
12万冊以上のオーディオブック聴き放題。家事・通勤・運動中も「耳学び」で副業スキル・自己投資が加速します。
▶ Audibleを30日無料で試す
🗺 はじめての方はこちら
副業×お金の最適化ロードマップ
「30代会社員の不安をなくす5本柱」
家計改善 → 節税 → NISA → 副業 → 自己投資 の5本柱で
30代会社員の人生を変える完全戦略を解説
ロードマップを読む →
📚 信頼できる情報源(出典)
本記事は、Anthropic公式・OpenAI公式・各種公開ドキュメントをベースに、私自身がブログを運営してきた実体験を加えて執筆しています。
🐳 著者情報(E-E-A-T)
れおなるど・ゆう
30代会社員|元製造業→ITインフラエンジニア|leonardoyuu.com 運営
ITインフラの実務、自分の家計改善、副業でやってみたこと。この3つをもとに書いています。
📖 信頼性のための公的情報源
本記事の家計・お金・保険・副業に関する判定は、以下の公的情報源を参考にしています:
- 金融庁 — 国民のためのよりよい金融サービス、過剰加入の是正
- 消費者庁 — 表示・契約ルール、特定商取引法ガイド
- 国税庁 — タックスアンサー、経費・税制の一次情報
- 総務省統計局 — 家計調査・就業構造基本調査
- 厚生労働省 — 公的保険・働き方改善・国民医療費
- 日本FP協会 — 家計管理・生活防衛費の目安
- 金融庁 NISA特設サイト — NISA・iDeCoのつみたてシミュレーション
※「必要なものは必要、不要なものは不要」を冷静に判定することを大事にしています🐳
PRこの記事には広告が含まれます
💬 コメント
読み込み中…