固定費見直しチェックリスト完全版|家計改善は固定費から始めるのが正解
PRこの記事には広告が含まれます
⏱ 先に結論だけ知りたい方へ
固定費の見直しは「通信費 → 保険 → サブスク」の順が効率的です。金額が大きくて、一度やれば元に戻りにくいからです。
🐳 れおなるど・ゆうの一言
こんにちは、れおなるど・ゆうです。この記事は私(30代会社員エンジニア)が 「やりながら学んだ」実体験ベース で書いています。難しい言葉は、出てきたら必ずやさしい言葉で説明します。「自分にもできるかな?」と思いながら、安心して読み進めてくださいね。
「節約しているのに、なぜかお金が貯まらない…」
⏱ 3秒でわかる結論
固定費9項目チェックで「固定費を見直した」が現実的。通信・保険・サブスクが3大削減源
- 通信:ahamo化で年¥60,000減
- 保険:不要医療保険解約で年¥60,000減
- サブスク:使わないサービス整理 年¥30,000
- 運用:減らした分をNISAで運用が最強
その原因、ほぼおそらく固定費です。食費を100円節約するより、スマホ代を月5,000円下げる方が年間で6万円の差になります。しかも、一度見直せばずっと効果が続く。
私自身、固定費の見直しだけで年間約30万円の支出を削減しました。この記事では、私が実際に見直した項目と具体的な手順をチェックリスト形式でまとめます。上から順番にチェックしていくだけで、あなたの家計はかなりの確率で改善します。
📌 2026年5月の最新記事
GW中にやっておくべき家計改善5つ|2026年5月の連休活用術
5月の最新版を公開しました。あわせてお読みください。
なぜ「固定費」から見直すべきなのか

れおなるど・ゆう
保険の話って「とにかく入っておけば安心」みたいに語られがちですが、実は 「日本の公的保険+生活防衛費」で大半カバーできるって気づくと、月¥1万円浮きます🐳
⭐ 2026年Q2エース記事
- 🤖 Claude Codeでブログを完全自動化する実装ガイド|AIチーム9人運営の全コード公開
- 🎁 30代会社員のふるさと納税シミュレーション|年収400-800万円別の最適化戦略
- 💼 30代未経験からITインフラエンジニアに転職する全工程|年収アップ達成
🔥 30代会社員の実体験シリーズ
- 🤖 AIチーム9人で運営する副業ブログの全構造
- ⏰ 30代会社員の1日タイムライン|家族時間+副業
- 🏠 30代会社員が選んだ時短家電7選
📌 2026年6月の最新記事
- 🌧 梅雨を快適に乗り切る家電5選
- 💰 夏のボーナスを人生最大化する使い道5選
- 👔 父の日ギフト「実用×時短×健康」7選
家計改善には「固定費の削減」と「変動費の節約」がありますが、圧倒的に固定費から手をつけるべきです。
| 比較項目 | 固定費の削減 | 変動費の節約 |
|---|---|---|
| 効果の持続 | ◎ 一度やれば永続 | △ 毎回の努力が必要 |
| ストレス | ◎ ほぼなし | ✕ 我慢の連続 |
| 削減額 | ◎ 月数千〜数万円 | △ 月数百〜数千円 |
| 挫折リスク | ◎ 低い | ✕ 高い |
変動費の節約(スーパーのチラシを比較、電気をこまめに消す等)はストレスが大きい割に効果が小さく、長続きしません。一方、固定費は一度契約を変えるだけで毎月自動的に節約できます。
固定費見直しチェックリスト|年間30万円削減の全手順
以下のチェックリストを上から順番に確認してください。該当する項目を見直すだけで、平均して年間15〜30万円の削減が可能です。
✅ 1. スマホ代(年間の削減目安:3〜8万円)
最優先で見直すべき項目です。大手キャリア(docomo、au、SoftBank)の従来プランを使っている方は、格安SIMに変えるだけで月3,000〜7,000円の削減が可能です。
| キャリア | 月額目安 | おすすめポイント |
|---|---|---|
| 楽天モバイル | 1,078〜3,278円 | データ無制限。通話も無料 |
| ahamo | 2,970円 | docomo品質。30GB |
| povo | 0〜3,900円 | 基本料0円。必要な分だけトッピング |
| LINEMO | 990〜2,970円(ベストプラン/V) | LINEギガフリー |
私は大手キャリアからahamoを経て、いまは夫婦で日本通信SIMにしています。通信品質は日常使いで困ったことがありません。削減額は契約内容と家族の人数で大きく変わるので、まずご自身の明細を見るところから始めてください。
✅ 2. 保険の見直し(年間の削減目安:5〜15万円)
保険は「感情」で入りがちですが、「確率」で考えるべきです。日本には世界最強レベルの公的保険制度(健康保険、高額療養費制度、遺族年金)があるため、民間保険は最小限でOKです。
見直しの基準:
- 残すべき保険:掛け捨ての生命保険(子どもが小さい間のみ)、自動車保険、火災保険(インズウェブで無料比較)
- 不要な可能性が高い保険:医療保険、がん保険、学資保険、貯蓄型生命保険、個人年金保険
私は医療保険と貯蓄型生命保険を解約し、掛け捨ての生命保険だけに変更。月額約1.2万円→月額約2,000円になり、年間12万円の削減に成功しました。
「でも、万が一の時が心配…」という方は、まず高額療養費制度を理解してください。月の医療費の自己負担上限は、年収500万円の方で約8万円です。100万円の手術でも、自己負担は8万円程度で済みます。
✅ 3. 電力会社の乗り換え(年間の削減目安:1〜3万円)
2016年の電力自由化以降、電力会社は自由に選べます。特に変更していない方は、新電力への切り替えで年間1〜3万円の削減が可能です。
おすすめの選び方:
- エネチェンジなどの比較サイトで現在の料金と比較
- 使用量が多い家庭ほど削減効果が大きい
- ガスとのセット割引も検討
私の場合、東京電力から新電力に切り替えて年間約1.5万円の削減。手続きは15分程度のオンライン申し込みだけで、工事も不要でした。
✅ 4. サブスクリプションの棚卸し(年間の削減目安:1〜5万円)
意外と盲点なのがサブスクの積み重ね。1つ1つは月500〜1,500円でも、5つ重なれば月5,000円、年間6万円です。
棚卸しのやり方:
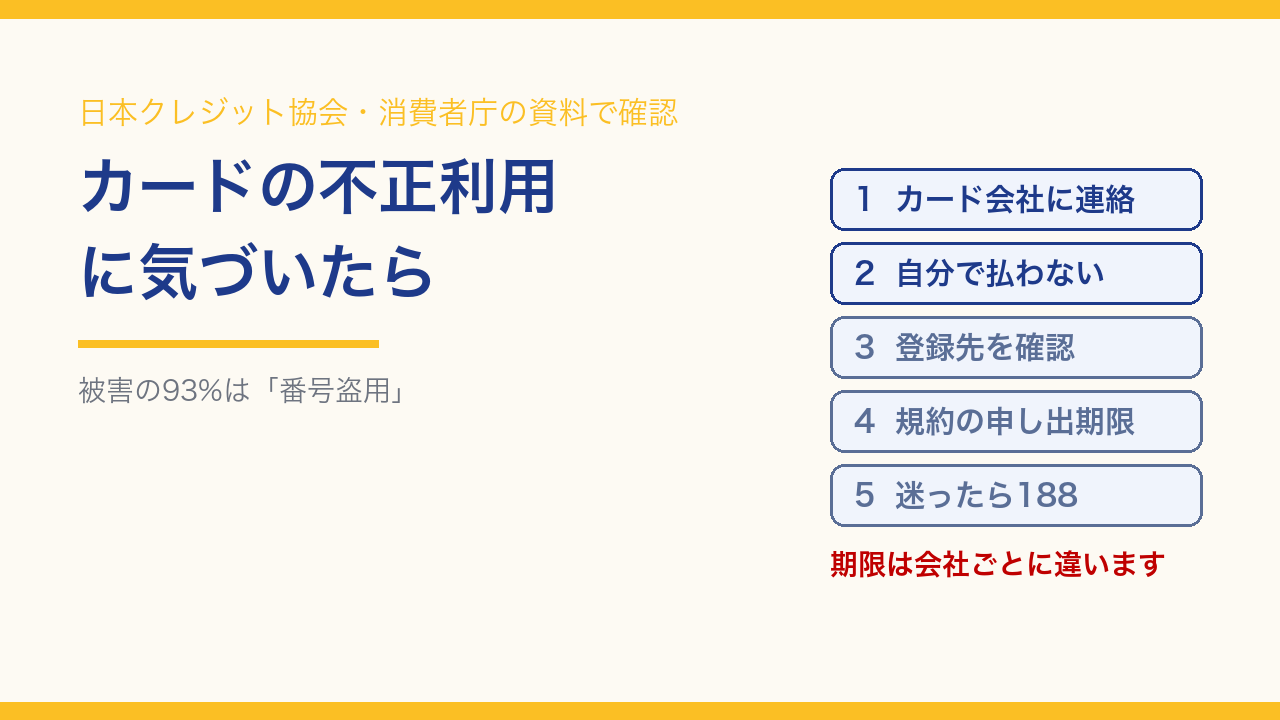
- クレジットカードの明細を3ヶ月分確認
- 定期的に引き落とされているサービスをすべてリストアップ
- 「先月1回も使っていないもの」は即解約
私が解約したサブスク:使っていないジム(月8,800円)、2つ目の動画配信サービス(月1,490円)、読んでいない有料メルマガ(月980円)。これだけで年間13.5万円の削減です。
✅ 5. 住宅ローンの借り換え(年間の削減目安:5〜30万円)
住宅ローンを組んでいる方は、借り換えの検討をおすすめします。金利が0.3%以上下がるなら、借り換えメリットがある可能性が高いです。
借り換えの目安:
- 残債1,000万円以上
- 残期間10年以上
- 金利差0.3%以上
例えば、残債2,500万円・残期間25年で金利が1.5%→0.5%に下がった場合、総支払額で約300万円以上の差が出ます。モゲチェックなどの無料シミュレーションサイトで、まず試算してみてください。
✅ 6. 自動車関連費用(年間の削減目安:2〜10万円)
車をお持ちの方は、以下の項目を見直しましょう。
- 自動車保険:インズウェブの自動車保険一括見積もりで最安プランを比較。ネット型損保に切り替えで年間2〜5万円削減(代理店型の半額以下になることも)
- 車検:ディーラー車検→車検専門店で2〜5万円削減
- 駐車場:近隣の相場を確認。月5,000円安い場所が見つかれば固定費を見直した
- そもそも車が必要か:カーシェアで代替できないか検討
私は自動車保険を代理店型からネット型に変更し、年間約3万円の削減に成功しました。補償内容はほぼ同じです。
✅ 7. インターネット回線(年間の削減目安:0.5〜2万円)
自宅のインターネット回線も見直しポイントです。
- スマホとのセット割引を活用しているか
- 不要なオプション(セキュリティソフト、サポート等)が付いていないか
- 契約更新月にプランの再検討
楽天モバイルユーザーなら楽天ひかり、ドコモユーザーならドコモ光など、セット割で月500〜1,000円の追加削減が可能です。
固定費見直しの効果を最大化するコツ
コツ1:削減した分を「自動積立」に回す
固定費を月2万円削減できたら、その2万円をそのまま使ってしまっては意味がありません。削減額をそのまま積立NISAや貯蓄に自動で回す設定をしましょう。
月2万円を年利5%で20年運用すると、約820万円になります。固定費削減は「節約」ではなく「投資の原資づくり」だと考えてください。
コツ2:年に1回の定期見直し
固定費は一度見直して終わりではありません。新しいサービスやプランが登場するので、年に1回(私は毎年1月に)全項目をチェックする習慣をつけましょう。
コツ3:家族で共有する
固定費の見直しは家族の協力が不可欠です。「月○万円浮いたから、年1回家族旅行に行ける」など、削減のメリットを具体的に共有すると、家族も前向きに協力してくれます。
私の固定費見直し結果|ビフォーアフター
| 項目 | 見直し前(月額) | 見直し後(月額) | 年間削減額 |
|---|---|---|---|
| スマホ代 | 8,000円 | 2,000円 | 72,000円 |
| 保険料 | 12,000円 | 2,000円 | 120,000円 |
| 電気代 | 12,000円 | 10,500円 | 18,000円 |
| サブスク | 13,270円 | 2,000円 | 135,240円 |
| 自動車保険 | 7,500円 | 5,000円 | 30,000円 |
| 合計 | 52,770円 | 21,500円 | 375,240円 |
年間約37.5万円の削減。これを積立NISAに回すだけで、20年後には約1,200万円以上の資産になる計算です。固定費の見直しは、人生を変えるレベルのインパクトがあります。
よくある質問(FAQ)
Q. 格安SIMにすると通信品質は落ちますか?
正直、昼休み(12時台)に若干遅くなるサービスもあります。ただし、ahamoやLINEMOなどの大手サブブランドは、大手キャリアとほぼ同じ品質です。私はahamoを経ていまは日本通信SIMですが、不便を感じたことはほぼありません。
Q. 保険を解約するのが怖いです。本当に大丈夫?
不安な気持ちはよく分かります。まずは公的保険の保障内容を確認してください。高額療養費制度を使えば、月の医療費の上限は約8万円(年収による)。それでも不安なら、最低限の医療保険(月1,000〜2,000円程度)だけ残す方法もあります。
Q. 見直しにどのくらい時間がかかりますか?
全項目を一気にやる必要はありません。1週間に1項目ずつ見直せば、約2ヶ月で全項目完了します。スマホ代の変更は最短15分、保険の見直しは相談含めて1〜2時間程度です。
Q. 固定費を削減したお金は何に使うべき?
最優先は「積立投資」です。積立NISAで月1〜3万円をインデックスファンドに投資するのがおすすめです。その次に、生活防衛資金(生活費6ヶ月分)の確保。余裕があれば自己投資(書籍、資格取得)に回しましょう。
Q. 家族の反対がある場合はどうしたらいい?
「節約しよう」ではなく「浮いたお金で○○しよう」と伝えるのがコツです。「年間30万円浮くから、毎年沖縄旅行に行ける」「子どもの習い事をもう1つ増やせる」など、具体的なメリットを提示すると理解を得やすいです。
固定費の見直しと一緒に「経費管理」も見直しませんか?
副業をしている方は、経費の管理も重要な「固定費削減」のポイントです。タックスナップを使えば、レシートを撮影するだけで自動的に経費管理ができます。確定申告の手間を大幅に削減できるので、副業収入がある方はぜひ試してみてください。
まとめ|固定費の見直しは「今日5分」で始められる
れおなるど・ゆう
私も「年間30万円削減」を真剣に考えたとき、『これって本当に必要?』を1つずつ問い直すのが一番効きました。
営業マンには言えない判定基準を本記事にまとめてます。
固定費の見直しは、家計改善で最もコスパが良い方法です。一度見直せば毎月自動的に節約でき、ストレスもゼロ。
今日からできる最初の一歩:
- クレジットカードの明細を開く(5分)
- 毎月引き落とされているサービスをリストアップ(10分)
- 使っていないサブスクを1つ解約する(5分)
この3ステップなら、今日中に20分で完了します。たった20分の行動が、年間数万円〜数十万円の差を生みます。
私も最初は「面倒くさい」と思っていました。でも、実際にやってみると想像以上に簡単で、年間37万円の削減に成功。今では「なぜもっと早くやらなかったんだろう」と後悔しています。
あなたの家計を変えるのは、今日の20分です。
学びを「収入」に変える次の一歩
新しい考え方を学んだら、それを行動と収入に変えることで人生が動き始めます。兼業ブロガー・副業・AI活用など、30代から始められる具体的なロードマップをまとめました。
🚀 行動に移したい方へ
固定費の見直しができたら、次のステップとしてお金の全体戦略を見直しましょう。
通勤・家事の合間に学びを深めるなら「聴く読書」
本を読む時間がなかなか取れない方におすすめなのが、AmazonのAudible(オーディブル)です。通勤中・家事中・運動中など、手がふさがっている時間がそのまま読書時間に変わります。12万冊以上の書籍が聴き放題対象で、『本当の自由を手に入れる お金の大学』などのベストセラーも網羅。
30日間の無料体験期間があり、合わなければ期間中の解約で料金は一切かかりません。まずは気になる1冊を聴いてみて、自分に合うかを確かめてみてください。
📚 出典・参考
※ 固定費の平均額は総務省家計調査をもとに引用しています。地域・世帯人数で変動します。
※ 本記事は個人の見解と体験に基づく情報提供であり、特定の商品・サービスの効果を保証するものではありません。最終的な判断はご自身の責任で行ってください。
▼ 公式サイト
ふるさと納税なら【さとふる】
実質負担¥2,000で返礼品多数・ワンストップ特例も簡単
公式サイトで詳細を見る →
※当サイトはA8.netアフィリエイトプログラムを利用しています。リンクから購入された場合、当サイトに報酬が支払われますが、価格・サービス内容に変更はありません。
▼ 公式サイト
マネーフォワード クラウド確定申告
スマホで30分・完全自動化
公式サイトで詳細を見る →
※当サイトはA8.netアフィリエイトプログラムを利用しています。リンクから購入された場合、当サイトに報酬が支払われますが、価格・サービス内容に変更はありません。
▼ 公式サイト
火災保険を一括比較するなら【インズウェブ】
最大15社を3分で無料比較・年¥3万円減も実例
一括見積もりを試す →
※当サイトはA8.netアフィリエイトプログラムを利用しています。リンクから購入された場合、当サイトに報酬が支払われますが、価格・サービス内容に変更はありません。
🛡️ 保険見直しの関連記事
- 📄 【30代独身・夫婦別】本当に必要な保険3つだけ|年¥120,000減らす
- 📄 【30代家族持ち】自動車保険を一括見積もりで年¥28,000減らした方法
- 📄 【30代夫婦】火災保険を一括見積もりで年¥18,000減らした手順
💰 お金・節約の関連記事
- 📄 あなたのコンタクト代、払いすぎてませんか?
💴 暮らし・節約の関連記事
- 📄 【体験談】dネオバンクで家計が変わった
- 📄 【体験談】楽天カードと楽天銀行カードの違い
- 📄 株式会社メルカリを最大活用する3つの方法
- 📄 平凡な私が日商簿記3級に合格した方法
- 📄 食品ロスの現実と私たちが考えるべきこと
- 📄 マツキヨココカラオンラインストアレビュー
- 📄 外壁塗装の相場と助成金制度|外装工事ヒカーク
- 📄 ノースフェイスの歴史と雑学
🌟 さらに読みたい関連記事
- 📄 2026年会社員のAI副業|月3万円を狙うなら今始めるべき5つの方法
- 📄 【未経験28歳の挑戦】HTML・CSSを学び始めた理由
- 📄 あなたの睡眠が”人生の1/3″を左右する理由
📚 PILLAR記事(深く知りたい方へ)
🎁 ふるさと納税完全シミュレーション
年収400-800万円別最適化
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
💰 30代会社員のNISA・iDeCo完全戦略
年収400-800万円別シミュレーション・併用最適化
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
🛡 30代会社員の保険完全見直しガイド
年¥120,000減らせる5つの保険戦略
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
👨👦 30代会社員の教育費完全戦略
大学卒業まで¥1,000万円を計画的に貯める方法
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
🏠 30代会社員の住宅ローン完全戦略
変動 vs 固定・35年 vs 繰上返済の最適解
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
📋 30代会社員の副業確定申告 完全ガイド
タックスナップ・マネーフォワードで30分完結
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
💪 30代会社員の健康投資完全戦略
年¥120,000で人生100年時代を最強で生きる方法
▶ 完全ガイドを読む
📚 PILLAR記事(深く知りたい方へ)
🎯 30代会社員の老後資金完全戦略
NISA・iDeCo・退職金で¥5,000万円を作る方法
▶ 完全ガイドを読む
⭐ 30代会社員の人生最大化マップ(完全保存版)
本記事と並ぶ「30代会社員が読むべき」エース記事10本。1本ずつ読むと体系的に理解できます。
れおなるど・ゆう
ここまでお読みいただきありがとうございました🐳
浮いた保険料を新NISAで20年運用すると、本記事の節約額が約3倍の資産になるのがリアルです。
よくある質問(FAQ)
Q. 9項目全部やる必要ある?
A. 全部実施で年30万円減。1〜3項目でも年10万円減らせます。出来るところからでOK。
Q. 一番効果が大きい項目は?
A. 通信費(年¥60,000減)+保険(年¥60,000減)の2大削減源。これだけで年12万円減。
Q. 削減した分は何に使う?
A. NISAで自動積立が最強。月¥3万NISA+年利5%で30年で2,300万円超に成長。
🗺 はじめての方はこちら
副業×お金の最適化ロードマップ
「30代会社員の不安をなくす5本柱」
家計改善 → 節税 → NISA → 副業 → 自己投資 の5本柱で
30代会社員の人生を変える完全戦略を解説
ロードマップを読む →
📚 信頼できる情報源(出典)
本記事は、Anthropic公式・OpenAI公式・各種公開ドキュメントをベースに、私自身がブログを運営してきた実体験を加えて執筆しています。
🐳 著者情報(E-E-A-T)
れおなるど・ゆう
30代会社員|元製造業→ITインフラエンジニア|leonardoyuu.com 運営
ITインフラの実務、自分の家計改善、副業でやってみたこと。この3つをもとに書いています。
📖 信頼性のための公的情報源
本記事の家計・お金・保険・副業に関する判定は、以下の公的情報源を参考にしています:
- 金融庁 — 国民のためのよりよい金融サービス、過剰加入の是正
- 消費者庁 — 表示・契約ルール、特定商取引法ガイド
- 国税庁 — タックスアンサー、経費・税制の一次情報
- 総務省統計局 — 家計調査・就業構造基本調査
- 厚生労働省 — 公的保険・働き方改善・国民医療費
- 日本FP協会 — 家計管理・生活防衛費の目安
- 金融庁 NISA特設サイト — NISA・iDeCoのつみたてシミュレーション
※「必要なものは必要、不要なものは不要」を冷静に判定することを大事にしています🐳
PRこの記事には広告が含まれます
💬 コメント
読み込み中…