【体験談あり】dネオバンクで家計が変わった!スマホ1つで“見える化貯金”を叶える方法
🐳 れおなるど・ゆうの一言
こんにちは、れおなるど・ゆうです。この記事は私(30代会社員エンジニア)が 「やりながら学んだ」実体験ベース で書いています。難しい言葉は、出てきたら必ずやさしい言葉で説明します。「自分にもできるかな?」と思いながら、安心して読み進めてくださいね。
はじめに:あなたの銀行、時代遅れになっていませんか?

れおなるど・ゆう
メガバンクの普通預金金利0.001%は『ほぼゼロ』。ネット銀行に変えるだけで100倍の金利+ATM手数料無料です🐳
私の2口座運用テクを本記事でまとめます。
「ATM手数料に毎月数百円取られている…」「振込のたびにイライラする」
そんな小さなストレス、積み重なると家計にも心にも影響しますよね。
⏱ 3秒でわかる結論
家計改善は「固定費削減→NISA→副業」の3ステップ。月¥3万円捻出で30年後に2,300万円の差
- STEP1:固定費削減で月¥3万円捻出
- STEP2:削減分をNISAで自動積立
- STEP3:副業で更に月¥3万円追加
- 結果:30年で約2,300万円の資産形成
実は今、「スマホで完結」「無料が多い」「家計管理しやすい」という理由から、
“デジタル銀行”に乗り換える人が急増しています。
その中でも注目されているのが、NTTドコモの「dネオバンク」です。
dネオバンク公式リンクはコチラ↓
dネオバンクとは?スマホで完結する次世代の銀行
dネオバンクは、ドコモが提携銀行(三井住友銀行など)と連携して運営しているスマホ専用の銀行サービス。
アプリから口座開設、送金、入出金、残高管理まで、すべて完結します。
主なメリットと“生活が変わる”活用法
① 振込手数料が 月5回まで無料
通常の銀行では1回あたり150〜300円ほどかかる振込手数料が、
dネオバンクなら月5回まで無料。
さらに、「ことら送金」を使えば、10万円以下の送金が無料。
これは全国の主要銀行・信用金庫間でも対応しており、
「家族や友人への送金」「副業の口座間移動」などに便利です。
② 入出金も ローソン・セブンイレブンで無料
コンビニATMでの入出金も月5回まで無料(※提携ATMによる)。
つまり、銀行へ行く必要なし。
家計を管理する妻の立場から見ても、
「近くのローソンで引き出せる安心感」はとても大きいです。
③ “見える化貯金”が叶う!多目的口座が10個まで作れる
dネオバンクの最大の特徴は、目的別口座を10個まで作成できること。
たとえば、
- 車購入資金
- 学費積立
- 旅行資金
- 記念日用
といった目的ごとに分けて貯めることができます。
これは「マルチポケット口座」と呼ばれ、
アプリでグラフ表示されるため「今、どの目的にいくら貯まっているか」が一目でわかります。
心理学的にも、「目的を明確にした貯金」は続きやすいことが研究で示されています。
(出典:行動経済学者 リチャード・セイラー著『実践 行動経済学』)
実際に使ってみた感想
筆者も3日目にして「ことら送金」を初利用。
手数料ゼロで即時反映されるスピード感には驚きました。
現在はまだ「振込無料・入出金無料」などの基本機能しか使えていませんが、
“銀行へ行かなくていい”という自由だけでも大きな時短効果があります。
朝の通勤前や夜のすきま時間で残高確認や送金ができる。
それだけで生活にゆとりが生まれます。
時間=人生の質を高める“時短サービス”
お金を増やすだけが「豊かさ」ではありません。
dネオバンクのようなサービスを使うことで、
「時間を節約し、ストレスを減らし、心に余裕を持つ」──
これも立派な“豊かさの投資”です。
リベ大でも両学長がよく言うように、
「仕組みでお金と時間を守る」ことが、人生を変える第一歩。
スマホひとつで完結する銀行選びも、その一歩になります。
まとめ:お金と時間を味方にする暮らしへ
れおなるど・ゆう
「体験談あり」、なんとなくメインバンクのままにしてる方、多いですよね…
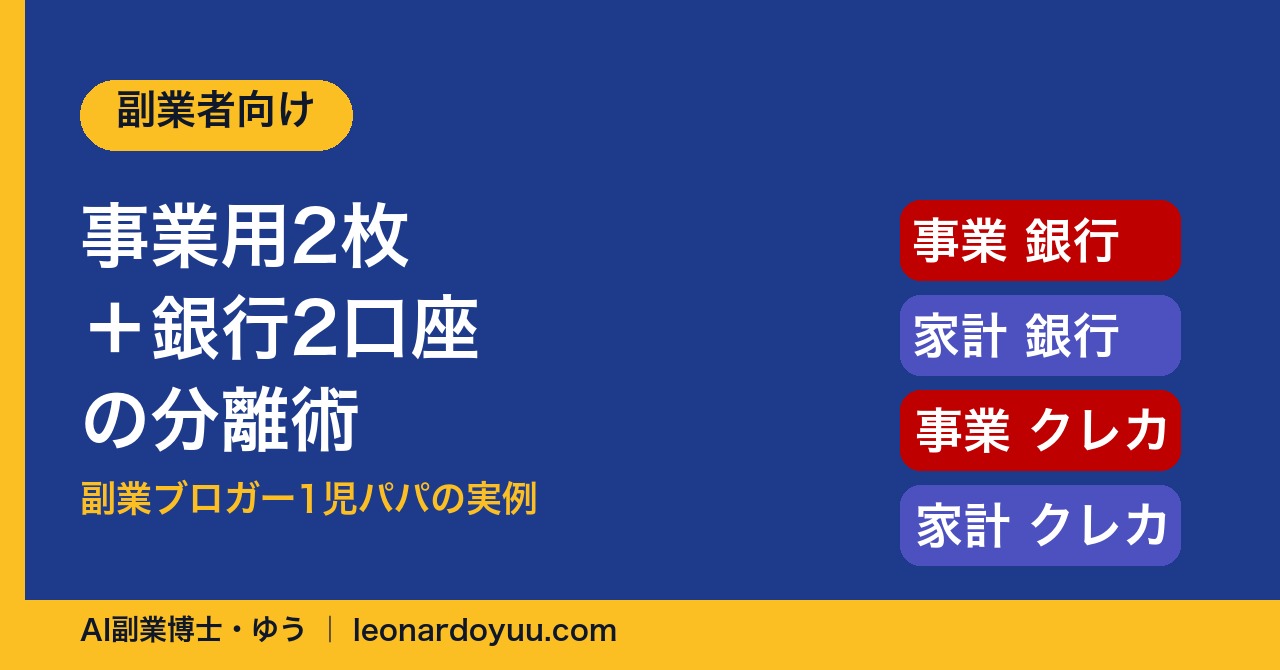
でも『事業用と家計用を分ける』だけで管理がラクになるのは試す価値ありです。
| 項目 | 内容 |
|---|---|
| 振込手数料 | 月5回まで無料(ことら送金は10万円以下無料) |
| 入出金手数料 | ローソン・セブン銀行で月5回まで無料 |
| 目的別口座 | 最大10個まで作成可能(マルチポケット機能) |
| 利用環境 | スマホ完結・アプリ管理 |
今はまだ「便利な銀行」として使っているだけかもしれません。
でも、こうした仕組みを上手に使いこなすことこそ、
「お金と時間に強い人」への第一歩です。
- 銀行に行く手間がなくなり、時間の節約になる
- 無料回数が多く、ムダな手数料が減る
- 目的別口座で家計が“見える化”する
- 「ことら送金」で家族間送金もラクラク
- 「貯金が続く仕組み」が作れる
れおなるど・ゆう
あなたも今日から、スマホで家計を“見える化”してみませんか?
時間とお金、どちらも大切にできる暮らしが待っています。
暮らしの知識を「聴いて」身につける
暮らしの最適化をもっと学びたい方にはAmazon Audibleがおすすめです。通勤中や家事の合間に「耳で学べる」ので、忙しい方にぴったり。
おすすめの一冊は『バビロンの大富豪』。お金と時間を賢く使う原則が物語形式で学べます。
👉 Audible無料体験はこちら(30日間無料・いつでも解約OK)
学びを「収入」に変える次の一歩
新しい考え方を学んだら、それを行動と収入に変えることで人生が動き始めます。兼業ブロガー・副業・AI活用など、30代から始められる具体的なロードマップをまとめました。
🚀 行動に移したい方へ
この記事が参考になったら、こちらもぜひチェックしてみてください。
通勤・家事の合間に学びを深めるなら「聴く読書」
本を読む時間がなかなか取れない方におすすめなのが、AmazonのAudible(オーディブル)です。通勤中・家事中・運動中など、手がふさがっている時間がそのまま読書時間に変わります。12万冊以上の書籍が聴き放題対象で、『本当の自由を手に入れる お金の大学』などのベストセラーも網羅。
30日間の無料体験期間があり、合わなければ期間中の解約で料金は一切かかりません。まずは気になる1冊を聴いてみて、自分に合うかを確かめてみてください。
れおなるど・ゆう
ここまでお読みいただきありがとうございました🐳
銀行口座の切り替えは『1回30分の作業で年¥10,000以上の効果』。週末に動きましょう。
よくある質問(FAQ)
Q. 何から始めるべき?
A. マネーフォワードME無料版で1ヶ月支出を可視化→固定費(通信・保険)から削減→NISAで自動積立、の順が最短。
Q. 月¥3万円の節約は本当に可能?
A. 通信費(年¥60,000減)+保険(年¥60,000減)+サブスク(年¥30,000減)で年¥150,000減=月¥12,500減が現実的。
Q. 効果が出るまで何ヶ月?
A. 固定費削減は1ヶ月で実感、NISAは1年で複利効果、副業は3〜6ヶ月で月3万円が見えてくる。
🗺 はじめての方はこちら
副業×お金の最適化ロードマップ
「30代会社員の不安をなくす5本柱」
家計改善 → 節税 → NISA → 副業 → 自己投資 の5本柱で
30代会社員の人生を変える完全戦略を解説
ロードマップを読む →
📚 信頼できる情報源(出典)
本記事は、Anthropic公式・OpenAI公式・各種公開ドキュメントをベースに、私自身がブログを運営してきた実体験を加えて執筆しています。
🐳 著者情報(E-E-A-T)
れおなるど・ゆう
30代会社員|元製造業→ITインフラエンジニア|leonardoyuu.com 運営
ITインフラの実務、自分の家計改善、副業でやってみたこと。この3つをもとに書いています。
📖 信頼性のための公的情報源
本記事の家計・お金・保険・副業に関する判定は、以下の公的情報源を参考にしています:
- 金融庁 — 国民のためのよりよい金融サービス、過剰加入の是正
- 消費者庁 — 表示・契約ルール、特定商取引法ガイド
- 国税庁 — タックスアンサー、経費・税制の一次情報
- 総務省統計局 — 家計調査・就業構造基本調査
- 厚生労働省 — 公的保険・働き方改善・国民医療費
- 日本FP協会 — 家計管理・生活防衛費の目安
- 金融庁 NISA特設サイト — NISA・iDeCoのつみたてシミュレーション
※「必要なものは必要、不要なものは不要」を冷静に判定することを大事にしています🐳
💬 コメント
読み込み中…