【2026年完全解説】ポンジ・スキームを見抜く7つの特徴|投資詐欺に騙されないための予防策
🐳 れおなるど・ゆうの一言
こんにちは、れおなるど・ゆうです。この記事は私(30代会社員エンジニア)が 「やりながら学んだ」実体験ベース で書いています。難しい言葉は、出てきたら必ずやさしい言葉で説明します。「自分にもできるかな?」と思いながら、安心して読み進めてくださいね。
れおなるど・ゆう
あなたは騙されていない?美味しい話には裏がある。
⏱ 3秒でわかる結論
投資・資産運用の最強戦略は「NISA+複利+長期分散」。月3万円×30年で2,300万円の資産形成が現実的
- NISA:年360万円・生涯1,800万円の非課税枠
- 複利:月3万円×30年×年5% = 約2,300万円
- 銘柄:eMAXIS Slim S&P500 / オルカン
- 始め方:SBI・楽天証券で口座開設15分
そんな例の一つを紹介いたします。
「月利10%確実・元本保証」——こんな話、実在するのでしょうか?99.9%は詐欺(ポンジ・スキーム)です。
- ✅ ポンジ・スキームとは何か(仕組み)
- ✅ 詐欺の典型的な7つの特徴
- ✅ 実際に起きた有名事例
- ✅ 被害に遭ってしまったときの対処法
はじめに|あなたの投資は本当に安全ですか?

れおなるど・ゆう
新NISAは2024年から大幅に制度が良くなり、30代から始めるなら最大1,800万円が非課税になります🐳
本記事では私が実際に運用しながら学んだ要点をまとめます。
最近「毎月10%の配当保証!」「年利30%以上!」という魅力的な投資話を見かけることが増えています。
しかし、その中にはポンジ・スキーム(Ponzi Scheme)と呼ばれる危険な投資詐欺が潜んでいます。
この詐欺は一見すると完璧に見え、数年〜10年以上続くこともあり、経験豊富な投資家ですら騙されてしまうことがあります。
本記事では、その手口・現実的な利回りの相場・見抜くためのチェックポイントを詳しく解説します。
1. あなたの投資を危険にさらす「ポンジ・スキーム」とは
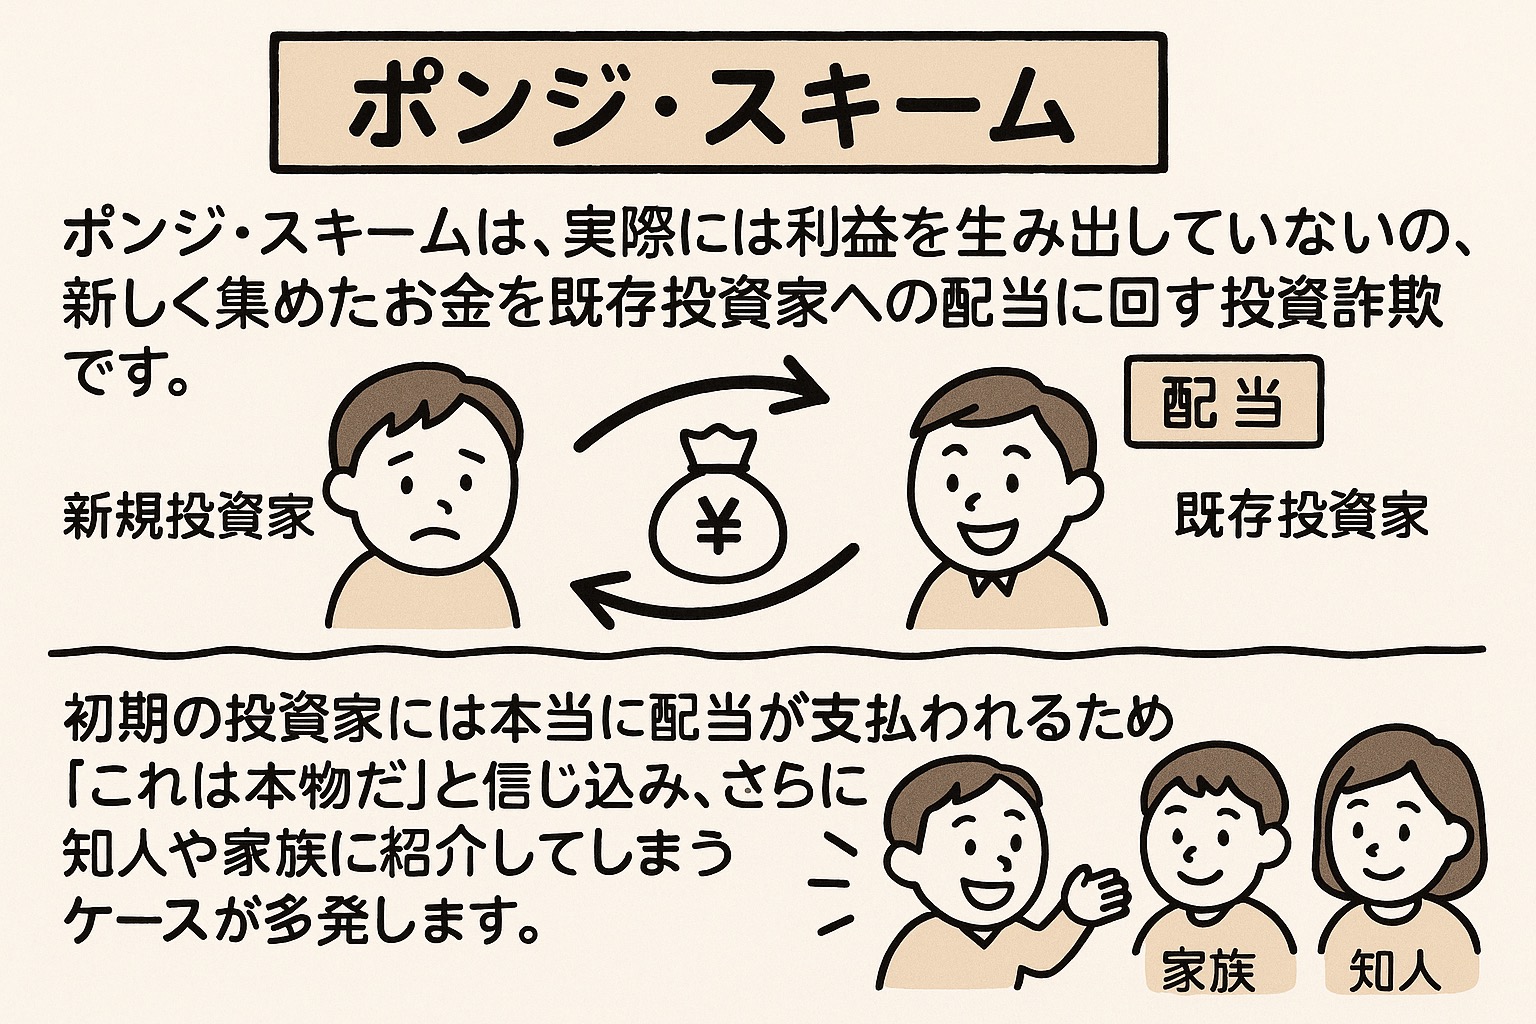
ポンジ・スキームは、実際には利益を生み出していないのに、新しく集めたお金を既存投資家への配当に回す投資詐欺です。
初期の投資家には本当に配当が支払われるため「これは本物だ」と信じ込み、さらに知人や家族に紹介してしまうケースが多発します。
2. 名前の由来|チャールズ・ポンジの詐欺事件
1920年代のアメリカ、チャールズ・ポンジは「90日で40%の利益」という驚異的な利回りを約束し、多額の資金を集めました。
実際は郵便切手の取引はほぼ行わず、新しい投資家の資金を古い投資家に渡していただけ。
これが「ポンジ・スキーム」の名前の由来です。
3. あなたが知っておくべき利回りの現実相場
現実的な投資利回りは次の通りです。
| 投資商品 | 年利の目安 |
|---|---|
| 銀行定期預金 | 0.002〜0.2% |
| 国債・社債 | 1〜3% |
| インデックス株式投資(S&P500など) | 7〜10%(長期平均) |
| 優良株式投資家 | 15%前後で十分優秀 |
重要ポイント
世界最高レベルの投資家でも年利20%を長期で維持することはほぼ不可能です。
「年利30%保証」「毎月10%配当」は現実的にあり得ません。
4. ウォーレン・バフェットですら20%弱
投資界の伝説 ウォーレン・バフェット(Berkshire Hathaway会長)の過去50年以上の平均リターンは約年利20%弱。
これでさえ世界的に驚異的な数字です。
つまり、「自称投資家」や「無名のファンドマネージャー」がこれを超える利回りを安定して保証するなど、あり得ません。
5. なぜ長期間バレないのか?
- 初期投資家に実際に配当を支払うため信用がつく
- 口コミや紹介制度で自然に新規資金が入ってくる
- 会計資料や運用成績を巧妙に偽装する
- 再投資を促して現金流出を抑える
6. 現代のポンジ・スキーム事例
- 仮想通貨投資詐欺:「毎月10%配当保証」などの謳い文句
- 海外不動産投資詐欺:「家賃保証20%」
- 高配当ファンド詐欺:実際の投資先が存在しない、または利益ゼロ
7. 見抜くための方法
れおなるど・ゆう
「2026年完全解説」を初めて目にした時、私も「むずかしそう…」と思いました。
でも実際は『口座開設→月3万積立→放置』の3ステップで完了します。
以下の特徴があれば、すぐに疑ってください。
- 高利回り+元本保証をうたう
- リスク説明がほとんどない
- 投資内容が不透明
- 常に一定額の配当(市場と無関係)
- 金融庁登録や外部監査の証拠がない
- 紹介ボーナスや会員制度を強調する
8. 騙されない理由と行動
「高利回り保証」は、ほぼ詐欺のサイン
世界最高の投資家ですら年利20%が限界。
それ以上の数字を保証する話は避けましょう。
あなたを守るための3つの行動
- 年利10〜20%以上の保証は疑う
- 投資先と仕組みを必ず自分で調べる
- 知人や家族の紹介でも鵜呑みにしない
まとめ|あなたの資産はあなたが守る
ポンジ・スキームは昔から存在し、現代では形を変えて巧妙になっています。
利回りの現実と投資の常識を知っていれば、ほとんどの詐欺は防げます。
「うまい話」ほど危険。冷静に判断し、あなたとあなたの大切な人のお金を守ってください。
それではこの辺で、ほいたらねっ👋
undefined
お金の知識を「聴いて」深める
お金の知識をもっと深めたい方に、Amazon Audibleでの「ながら学習」をおすすめします。通勤中や家事の合間に、耳からインプットを増やせます。
おすすめは『本当の自由を手に入れる お金の大学』。貯める・稼ぐ・増やす・守る・使うの5つの力が体系的に学べます。
👉 Audible無料体験はこちら(30日間無料・いつでも解約OK)
言葉を「行動」に変える習慣づくり
良い考え方を知っても、日々に落とし込めなければ意味がありません。通勤時間や家事中の30分を「耳での読書」に変えると、継続的なインプットが習慣になります。
Amazon Audibleなら、ビジネス書・自己啓発書・心理学の名著を音声で聴けます。月1,500円で聴き放題、30日間無料体験あり。ちょっとしたスキマ時間を、未来の自分への投資時間に変えられます。
学びを「収入」に変える次の一歩
新しい考え方を学んだら、それを行動と収入に変えることで人生が動き始めます。兼業ブロガー・副業・AI活用など、30代から始められる具体的なロードマップをまとめました。
🚀 行動に移したい方へ
家計やお金の管理をもっと改善したい方は、こちらもおすすめです。
れおなるど・ゆう
ここまでお読みいただきありがとうございました🐳
新NISAは始めるのが1日早ければ、それだけ複利で得。今日が一番若い日です。
よくある質問(FAQ)
Q. 投資初心者でも本当に稼げる?
A. 個別株は難しいが、インデックスファンド(S&P500など)の長期積立は実績的にプラスリターン。20年以上の保有が前提。
Q. NISAとiDeCo、どちらが良い?
A. 併用が最強。NISA=運用益非課税、iDeCo=掛金所得控除+運用益非課税。両方使えば老後資金+現役の資産形成を二刀流。
Q. 暴落時はどうすべき?
A. むしろ追加買い。長期投資は暴落時に淡々と積み立てる人が勝つ。慌てて売却するのが最大の損失。
🗺 はじめての方はこちら
副業×お金の最適化ロードマップ
「30代会社員の不安をなくす5本柱」
家計改善 → 節税 → NISA → 副業 → 自己投資 の5本柱で
30代会社員の人生を変える完全戦略を解説
ロードマップを読む →
📚 信頼できる情報源(出典)
本記事は、以下の公的機関の公開情報をもとに、CEO(れおなるど・ゆう)のブログ運営の実体験を加えて執筆しています。
※本記事の制度・税率・条件は記事作成時点の情報です。最新情報は必ず公式サイトでご確認ください。
🐳 著者情報(E-E-A-T)
れおなるど・ゆう
30代会社員|元製造業→ITインフラエンジニア|leonardoyuu.com ブロガー
ITインフラの実務、自分の家計改善、副業でやってみたこと。この3つをもとに書いています。
📖 信頼性のための公的情報源
本記事の家計・お金・保険・副業に関する判定は、以下の公的情報源を参考にしています:
- 金融庁 — 国民のためのよりよい金融サービス、過剰加入の是正
- 消費者庁 — 表示・契約ルール、特定商取引法ガイド
- 国税庁 — タックスアンサー、経費・税制の一次情報
- 総務省統計局 — 家計調査・就業構造基本調査
- 厚生労働省 — 公的保険・働き方改善・国民医療費
- 日本FP協会 — 家計管理・生活防衛費の目安
- 金融庁 NISA特設サイト — NISA・iDeCoのつみたてシミュレーション
※「必要なものは必要、不要なものは不要」を冷静に判定することを大事にしています🐳
💬 コメント
読み込み中…